

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند تراجع عوائد السندات طويلة الأجل بعد إقبال قوي على مزاداتها، وأدرجنا قراءة التضخم الأمريكي لشهر سبتمبر وكلمة كيڤن وارش، رئيس الاحتياطي الفيدرالي، ضمن ما يجب مراقبته. نبدأ عدد هذا الأسبوع بتحليل أسباب تراجع أسهم الذكاء الاصطناعي ورقائق أشباه الموصلات، ثم تطورات أسواق النفط والطاقة، ثم تقدير أسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
مؤشر Nasdaq 100 يسجِّل أسوأ أسبوع منذ أبريل ٢٠٢٥
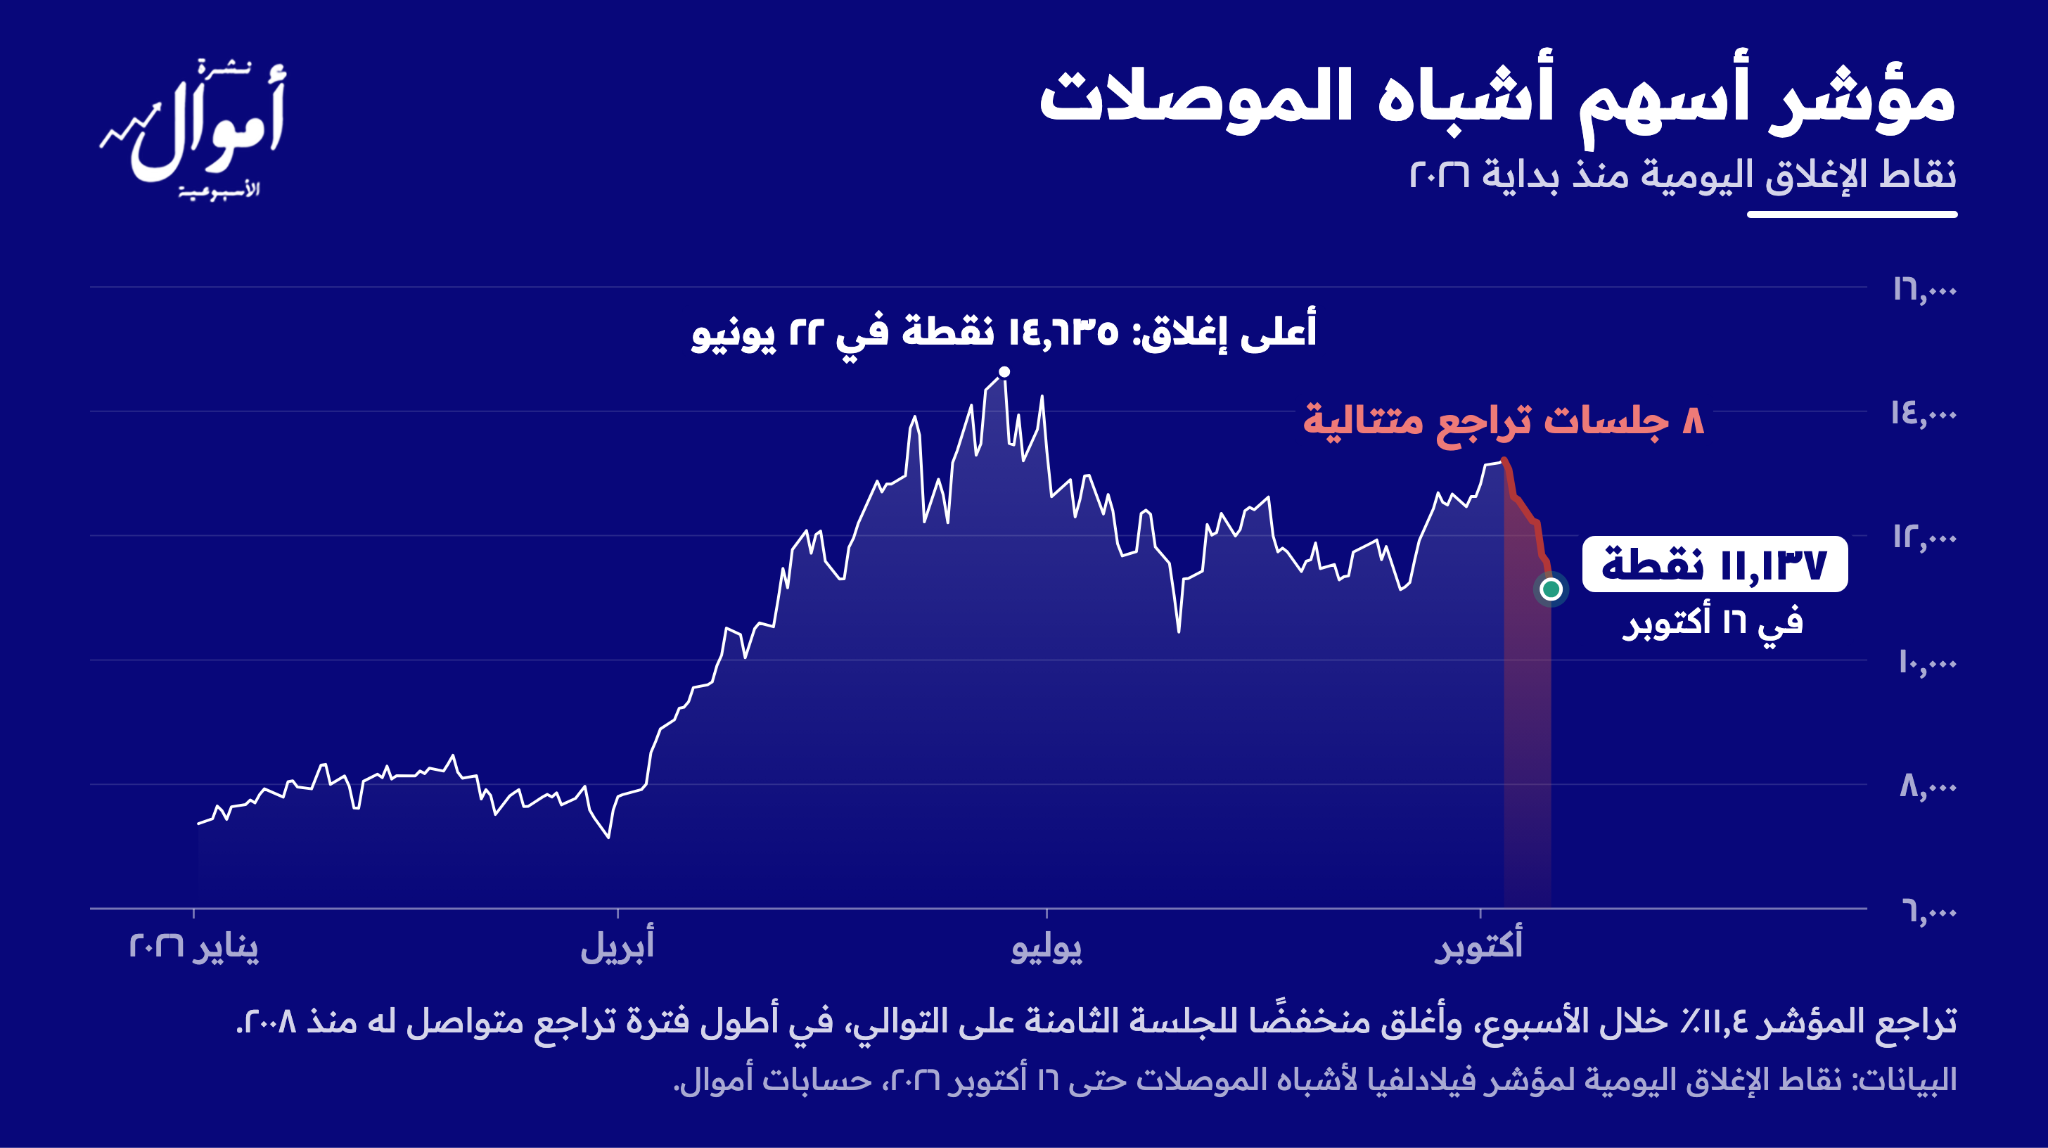
تراجع مؤشر Nasdaq 100 بنسبة ٥٫٥٪ خلال الأسبوع، في أسوأ أداء أسبوعي له منذ أبريل ٢٠٢٥، وهبط مؤشر أسهم أشباه الموصلات ١١٫٤٪ وأغلق منخفضًا للجلسة الثامنة على التوالي، في أطول فترة تراجع متواصل له منذ ٢٠٠٨. وخسر مؤشر Kospi الكوري ١٤٫٥٪ في أسوأ أسبوع له منذ ٢٠٠٨، وتوقف التداول في البورصة الكورية مؤقتًا يوم الخميس على خلفية التراجع الحاد. ويعود التراجع إلى المخاوف من عدم كفاية إيرادات الشركات التي اقترضت بكثافة لبناء مراكز بيانات الذكاء الاصطناعي، مثل CoreWeave، لسداد ديونها في الوقت المناسب، وإلى تقارير أفادت بتقدم كبير تحرزه شركة CXMT الصينية في تقنيات صناعة رقائق الذاكرة، ما قد يهدد الحصة السوقية للشركات غير الصينية العاملة في نفس المجال، فهبط سهم Micron ١٤٫٦٪ ومعه أسهم شركات الرقائق الكورية. وزاد التراجع مع صدور بيانات التضخم الأمريكي يوم الأربعاء، والذي جاء أعلى من المتوقع.
وتراجع سهم CoreWeave ٢٥٪ خلال الأسبوع، وارتفعت تكلفة عقود التأمين ضد تعثرها إلى أكثر من ١,٠٠٠ نقطة أساس، وهو مستوى قياسي. ونرى أن تراجع أسهم الذكاء الاصطناعي والرقائق يعكس شكوك المستثمرين في طريقة تمويل بناء مراكز البيانات، إلى جانب المنافسة الصينية في رقائق الذاكرة، لا ضعف الطلب على الرقائق. وكانت محافظ أموال قد خرجت من سوق الأسهم إلى السيولة النقدية في ٦ أكتوبر تحسبًا لهذا التراجع، ومنذ ذلك اليوم انخفض مؤشر Nasdaq 100 نحو ٧٪.
بينما أغلق عائد سندات العشر سنوات جلسات هذا الأسبوع منخفضًا ١٥ نقطة أساس إلى ٥٫٠٩٪، وتراجع عائد الثلاثين عامًا إلى ٥٫٤٣٪، مع انتقال الأموال من أسهم الذكاء الاصطناعي والرقائق إلى سندات الخزانة الأمريكية رغم ارتفاع التضخم.
وبلغ التضخم الأمريكي ٣٫٧٪ على أساس سنوي في سبتمبر مقابل توقعات بلغت ٣٫٦٪، والتضخم الأساسي، الذي يستبعد الغذاء والطاقة ارتفع إلى ٢٫٦٪ مقابل ٢٫٥٪ متوقعة. فارتفعت احتمالات رفع الفائدة في اجتماع الفيدرالي يوم ٢٨ أكتوبر من نحو ٢٢٪ قبل صدور البيانات إلى نحو ٥٠٪ يوم الأربعاء، ثم تراجعت إلى نحو ١٧٪ عند إغلاق الجمعة، بعد أن أشار مسؤولون في الفيدرالي إلى عدم الحاجة إلى التعجيل برفعها. ولم يقدم كيڤن وارش أي إشارة بشأن اجتماع أكتوبر في أول تصريحات علنية له منذ سبتمبر. وما زلنا نتوقع تثبيت الفائدة في اجتماع أكتوبر ثم رفعها ٢٥ نقطة أساس في ديسمبر، وهو ما تُسعِّره الأسواق حاليًا، إذ ارتفعت احتمالات رفعها بحلول ديسمبر إلى نحو ٩٠٪ من نحو ٨١٪.
على الصعيد الدولي، سجَّل مؤشر Stoxx 600 للأسهم الأوروبية أفضل أسبوع له منذ أوائل يوليو بارتفاعه ٢٫١٪ مع إقبال المستثمرين على أسهم القطاعات الأقل تأثرًا بتقلبات الاقتصاد، بينما خسر مؤشر Nikkei الياباني ٥٫٤٪ مع هبوط أسهم الرقائق في آسيا. وتراجعت العوائد الأوروبية مع الأمريكية، فانخفض عائد السندات الألمانية لعشر سنوات ٨ نقاط أساس إلى ٣٫٤١٪، وعائد السندات البريطانية لأجل ثلاثين عامًا ١٠ نقاط أساس إلى ٥٫٨٥٪. وتُسعِّر الأسواق احتمالًا بنحو ٩٠٪ لتثبيت البنك المركزي الأوروبي الفائدة في اجتماع ٢٩ أكتوبر، ونتوقع منه رفعًا إضافيًا للفائدة قبل نهاية العام، في ديسمبر على الأرجح.
💡 توقعات خبراء أموال: نفضِّل البقاء بعيدًا عن السندات طويلة الأجل إلى أن يهبط عائد العشر سنوات دون ٤٫٩٪.
سعر النفط يرتفع ٤٫٩٪ مع الهجمات على السفن في مضيق هرمز
أنهى سعر النفط جلسات الأسبوع عند نحو ١١٠ دولارات للبرميل لأول مرة منذ مايو الماضي، مرتفعًا ٤٫٩٪ خلال الأسبوع. وواصل السعر صعوده بعد هجوم جماعة الحوثي اليمنية على مطار الملك خالد في الرياض قبل بداية تداولات الأسبوع، مدفوعًا بثلاثة عوامل:
أولًا: الهجمات على السفن في مضيق هرمز ومحيطه، وقد غرقت سفينة حاويات يوم الأربعاء بعد يوم من إصابتها.
ثانيًا: ضربات الحوثيين على السعودية، إذ أصاب صاروخ قادم من اليمن مبنى مكاتب تابعة لشركة أرامكو في الظهران يوم الثلاثاء دون وقوع إصابات، واعتُرض يوم الجمعة صاروخ استهدف محطة التصدير في ينبع.
ثالثًا: استئناف أوكرانيا ضرباتها على المصافي الروسية بعد انهيار الهدنة بين روسيا وأوكرانيا في قطاع الطاقة.
ووقع ١٢ هجومًا على الأقل على السفن في هرمز خلال الأسبوع، ستة منها يوم الأحد الماضي، وهو أكبر عدد في يوم واحد منذ بدء الحرب بين الولايات المتحدة وإيران. وحدَّ من ارتفاع سعر النفط تسريع الحكومات الأعضاء في وكالة الطاقة الدولية طرح مخزونات الطوارئ، وعرض الولايات المتحدة ما يصل إلى ١٧ مليون برميل من احتياطها الاستراتيجي، وتقارير عن احتمال تخفيف العقوبات على بعض ناقلات النفط..
وبعد إغلاق الأسواق مساء الجمعة، اتخذ الرئيس الأمريكي دونالد ترامب قرارًا قد يحدُّ من ارتفاع سعر النفط. فقد وقَّع أمرًا بعدم تطبيق الرسوم الجمركية والعقوبات التي نص عليها قانون العقوبات الجديد على روسيا، قبل يومين من موعد سريانها، وكانت تشمل رسومًا بنسبة ٥٠٠٪ على السلع الروسية و١٠٠٪ على سلع أكبر خمسة مشترين للنفط الخام والغاز من روسيا.
ويبقى مسار الحرب بين الولايات المتحدة وإيران العامل الرئيسي في تحديد اتجاه أسعار الطاقة.
تقدير أسعار أسهم أبرز الشركات
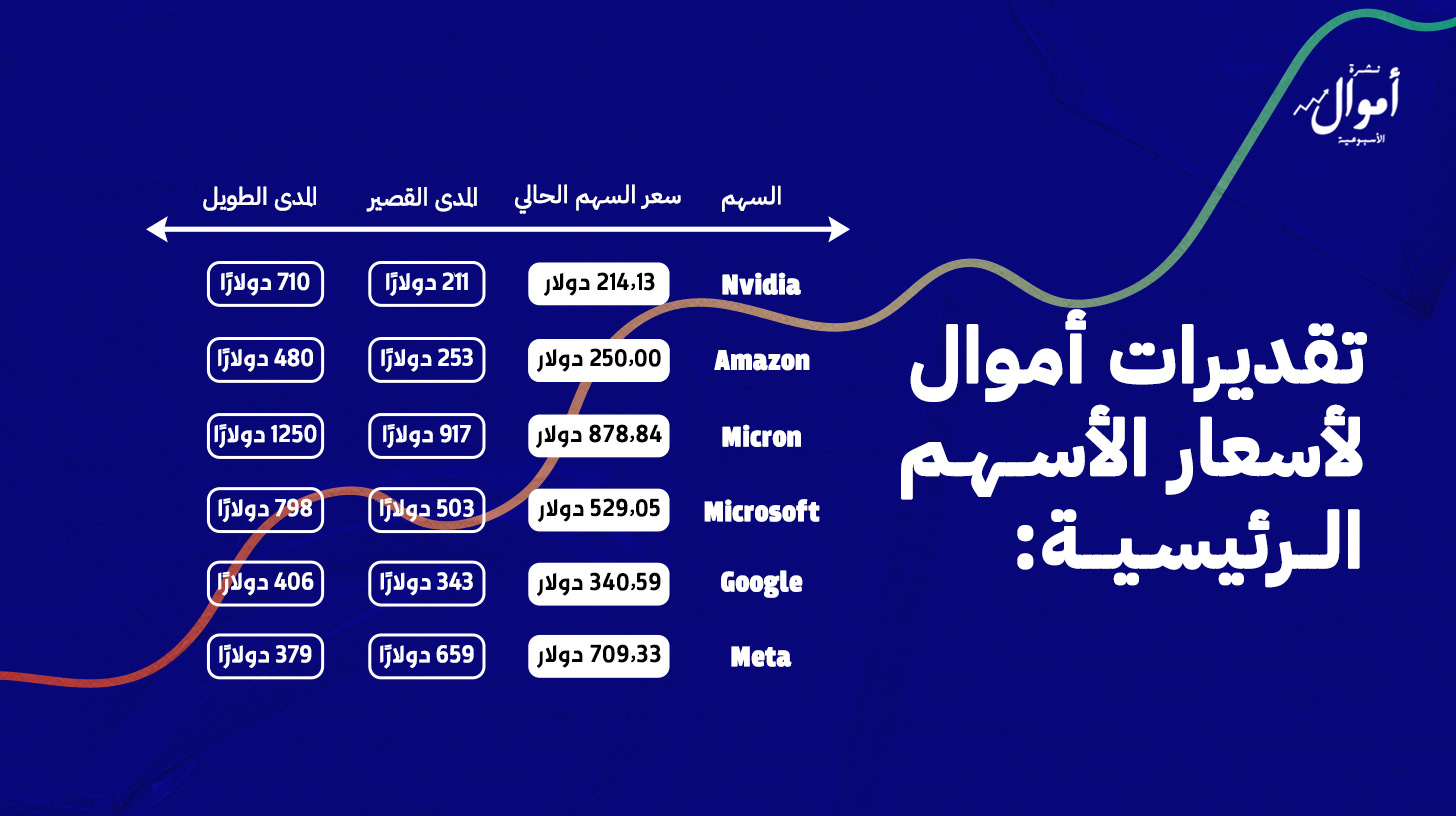
تراجع سهم Nvidia ٦٫٦٪ خلال الأسبوع إلى نحو ٢١٤ دولارًا مع بقية أسهم الرقائق، دون أخبار خاصة بالشركة. وأعلنت TSMC التايوانية، الشركة الرئيسية المصنِّعة لرقائق Nvidia، يوم الخميس إيرادات قياسية للربع الثالث بلغت نحو ٤٦٫٧ مليار دولار، بزيادة ٤١٪ على أساس سنوي، وتوقعت إيرادات أعلى في الربع الأخير من العام، وقالت إنها لا ترى أي مؤشر على التباطؤ. ونحافظ على نظرتنا الإيجابية لسهمي Nvidia وMicron، إذ تمثل الشركات الأعلى إنفاقًا على مراكز البيانات المصدر الرئيسي للطلب على منتجاتها.
وأنهى مؤشر S&P 500 الأسبوع منخفضًا نحو ٢٪، في أسوأ أسبوع له منذ يونيو، بينما ارتفعت نسخته التي تمنح كل الشركات الوزن نفسه نحو ٠٫٥٪، أي أن التراجع تركز في أسهم الشركات الكبرى.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يتراجع ٠٫٧٪ رغم انخفاض عوائد السندات
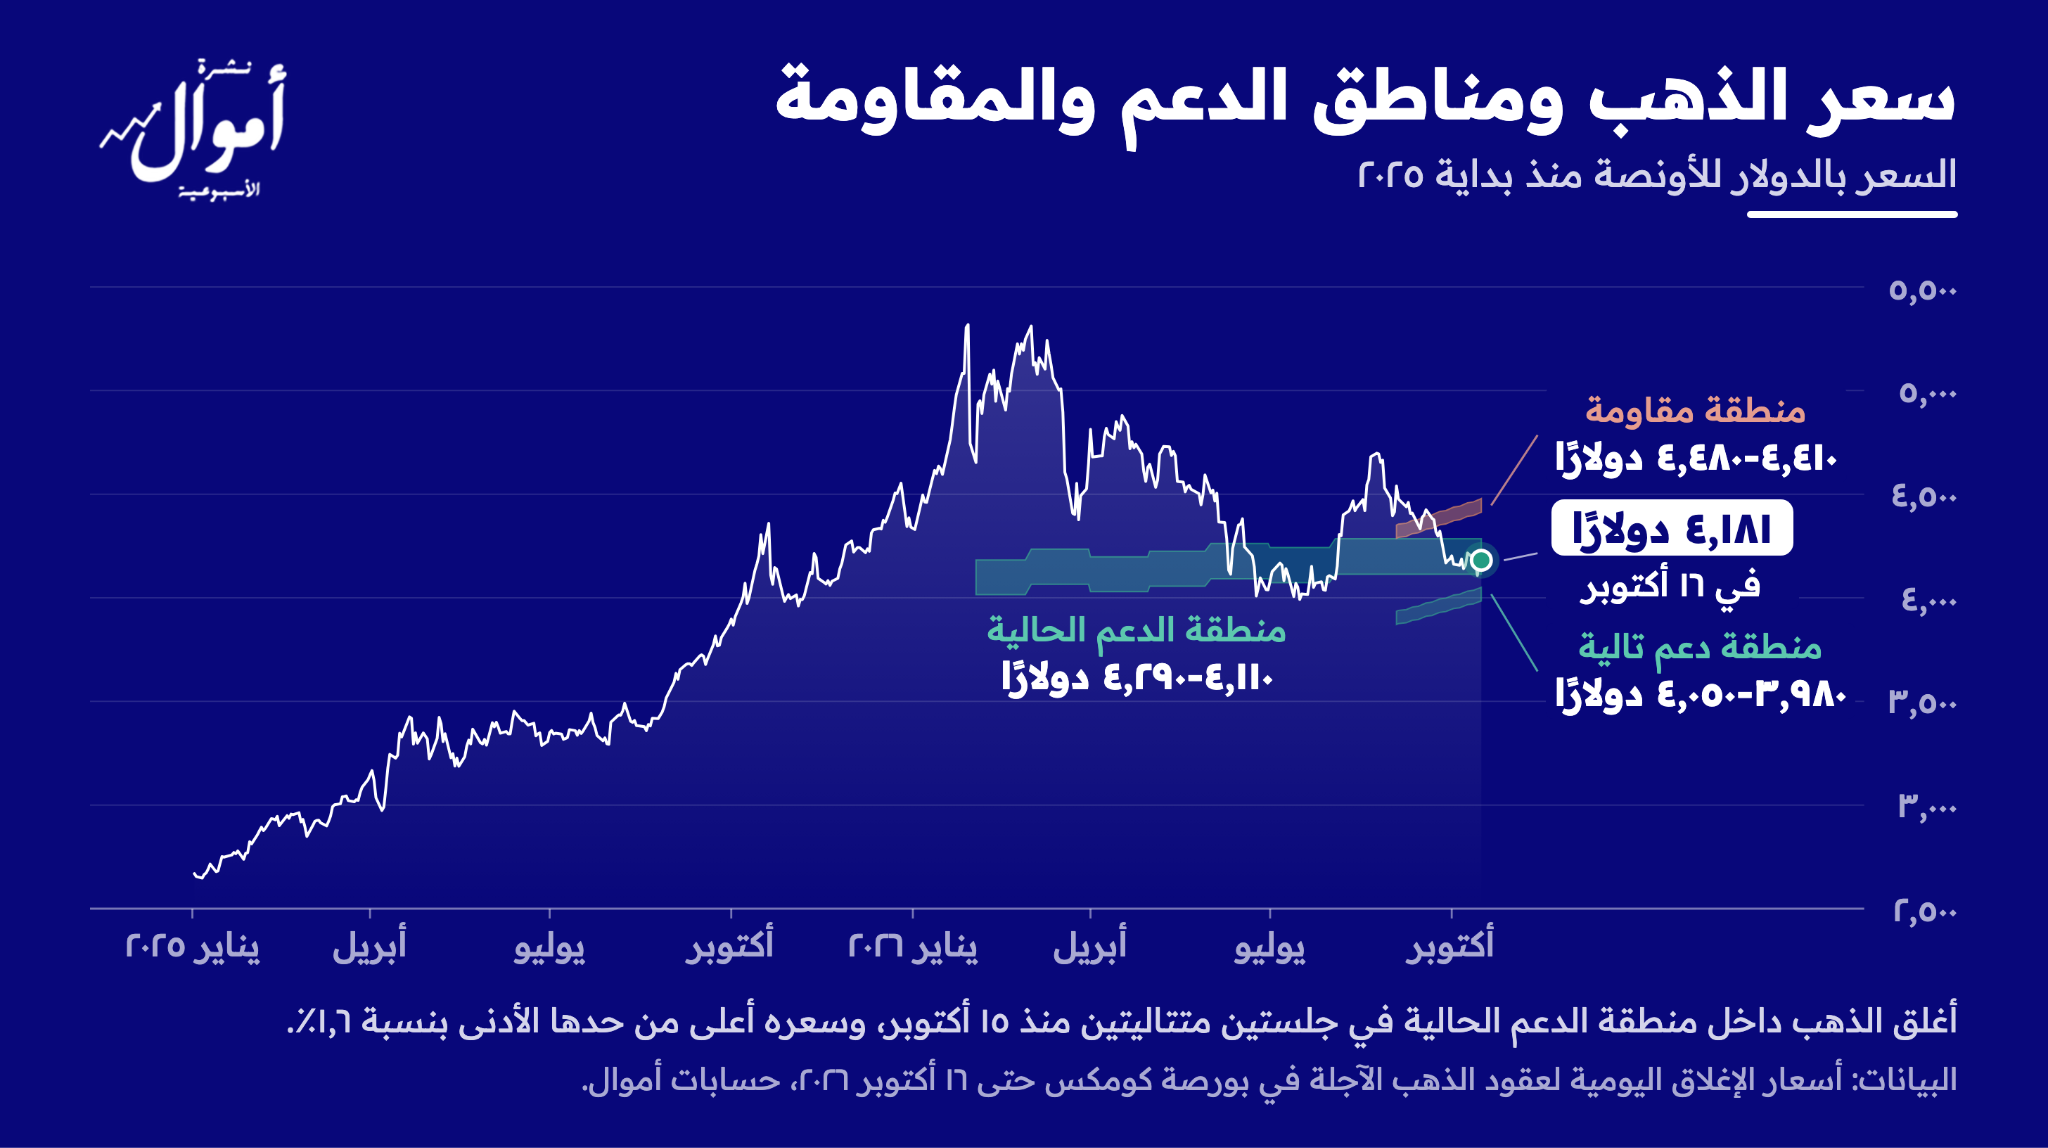
تراجع الذهب ٠٫٧٪ خلال الأسبوع إلى نحو ٤,١٦٥ دولارًا للأونصة، بعد أن انخفض يوم الأربعاء، يوم صدور بيانات التضخم الأمريكي، إلى نحو ٤,٠٧٣ دولارًا.
وكما أشرنا الأسبوع الماضي، قد ينخفض الذهب إلى نحو ٤,٠٠٠ دولار إذا ظلت عوائد السندات طويلة الأجل قريبة من أعلى مستوياتها حتى انتخابات التجديد النصفي الأمريكية مطلع نوڤمبر، وكان السعر يوم الأربعاء على بعد نحو ٢٪ من هذا المستوى. وقد تراجعت هذه العوائد خلال الأسبوع، لكن تراجع أسبوع واحد لا يعني بعد تحولها إلى اتجاه هابط.
ويُظهر الرسم البياني التالي أن الذهب أغلق في ذلك اليوم دون منطقة الدعم الحالية ثم عاد إليها، وأن منطقة الدعم التالية تقع قرب ٤,٠٠٠ دولار.
💡 توقعات خبراء أموال: هدفنا للذهب ٤,٧٠٠-٤,٩٠٠ دولار بحلول نهاية العام، ويتطلب بلوغه اتجاهًا هابطًا في عوائد السندات طويلة الأجل.

بتكوين يتراجع ٢٫٤٪ مع استمرار تخارج رؤوس الأموال من صناديق ETF
هبط بتكوين يوم الخميس إلى ما دون ٨٠,٠٠٠ دولار لأول مرة منذ نحو شهر، ويتداول حاليًا عند حوالي ٨١,٠٠٠ دولار، بتراجع ٢٫٤٪ عن مستواه قبل أسبوع. ويبلغ المتوسط الحقيقي للسوق (True Market Mean)، أي متوسط تكلفة المستثمرين النشطين، ٧٧,٥٠٤ دولارات، والسعر الحالي أعلى منه بنحو ٤٫٥٪. ولن تتحول قراءتنا لبتكوين إلى سلبية إلا إذا جاء إغلاق أسبوعي دون هذا المتوسط، وهو ما لم يحدث حتى الآن.
وللأسبوع الثاني على التوالي، تجاوزت الأموال الخارجة من صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) الأموال الداخلة إليها بنحو ٢٣٠ مليون دولار. ويقل السعر حاليًا بنحو ٤٪ عن متوسط تكلفة مستثمري هذه الصناديق البالغ ٨٤,٣٥٨ دولارًا، بعد أن كان أقل منه بنحو ١٫٦٪ قبل أسبوع، أي أن متوسط خسائر مستثمريها اتسع.
ما يجب مراقبته خلال الأسبوع المقبل
الاثنين ١٩ أكتوبر: بيانات النمو الاقتصادي في الصين للربع الثالث، وبيانات الإنتاج الصناعي ومبيعات التجزئة لشهر سبتمبر.
الثلاثاء ٢٠ أكتوبر: بيانات سوق العمل في بريطانيا.
الأربعاء ٢١ أكتوبر: مؤشر أسعار المستهلكين في بريطانيا لشهر سبتمبر (المتوقع ٣٫٤٪ على أساس سنوي)، ونتائج Meta وTesla بعد إغلاق السوق الأمريكية.
الخميس ٢٢ أكتوبر: قرار بنك كوريا المركزي بشأن أسعار الفائدة.
الجمعة ٢٣ أكتوبر: القراءات الأولية لمؤشرات مديري المشتريات في منطقة اليورو وبريطانيا والولايات المتحدة لشهر أكتوبر، ومؤشر أسعار المستهلكين في اليابان لشهر سبتمبر.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.