

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند التراجع الحاد لأسهم الذكاء الاصطناعي. ونواصل في عدد هذا الأسبوع تحليل أسباب هبوط أسهم التكنولوجيا والرقائق الإلكترونية يوم الخميس، ثم تطورات أسواق النفط والطاقة، ثم تقدير أسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
مؤشر Nasdaq 100 يسجِّل أسوأ يوم منذ يونيو بعد نتائج Meta
تراجع مؤشر Nasdaq 100 يوم الخميس بنسبة ٢٫٩٪، ومؤشر أشباه الموصلات ٦٫٧٪، في أسوأ يوم لكل منهما منذ يونيو. وجاء الهبوط بعد نتائج Meta مساء الأربعاء، التي أظهرت أن إنفاقها على مراكز البيانات تجاوز، لأول مرة منذ أكثر من ١٠ سنوات، السيولة التي تدرُّها أنشطتها المختلفة. كما جاءت توقعات Lam Research، الشركة الأمريكية المصنِّعة لمعدات إنتاج الرقائق الإلكترونية، لإيرادات الربع الأخير من العام دون توقعات المستثمرين، فهبط سهمها ١١٫٨٪ يوم الخميس. وانخفض مؤشر Kospi الكوري بنسبة ٣٫٥٪ يوم الخميس مع تراجع أسهم الرقائق الإلكترونية في آسيا.
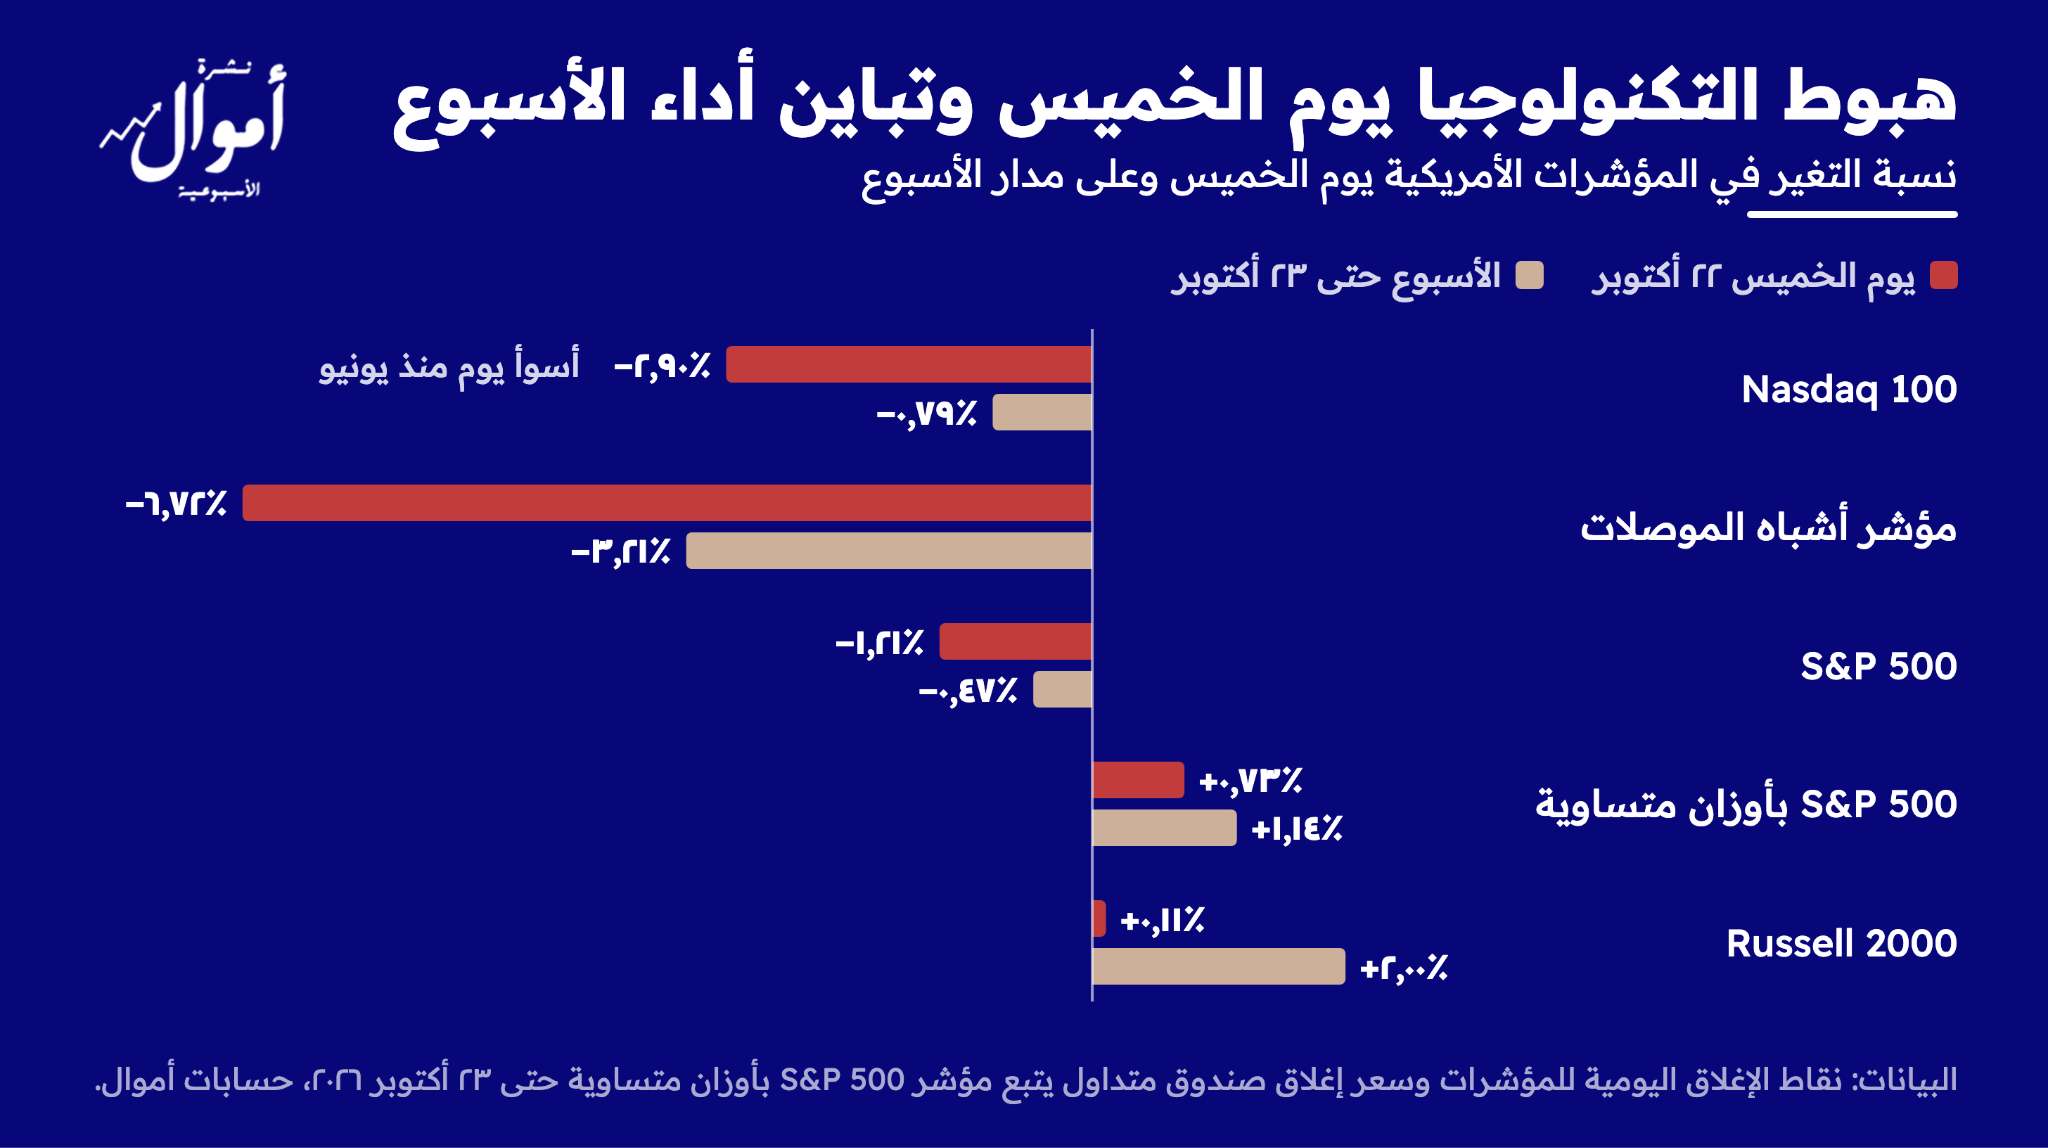
لكن خسائر المؤشرات الرئيسية على مدار الأسبوع جاءت أقل بكثير، إذ انخفض مؤشر S&P 500 بنسبة ٠٫٥٪ ومؤشر Nasdaq 100 بنسبة ٠٫٨٪، في حين ارتفع مؤشر S&P 500 ذو الأوزان المتساوية (SPXEW) ١٫١٪ ومؤشر Russell 2000 للشركات الصغيرة ٢٪، وتصدرت أسهم الطاقة والرعاية الصحية الارتفاعات. وارتفعت تكلفة عقود التأمين ضد تعثر ديون Meta إلى مستوى قياسي بعد النتائج المخيبة للآمال. ونرى أن القلق من طريقة تمويل الذكاء الاصطناعي انتقل هذا الأسبوع من شركات البنية التحتية التي اقترضت بكثافة لبناء مراكز البيانات إلى شركات التكنولوجيا التي تنفق المليارات لتطوير نماذج الذكاء الاصطناعي، لكن المستثمرين أعادوا توزيع أموالهم داخل سوق الأسهم بدلًا من الخروج منه. وما زالت محافظ أموال تتجنب الأسواق بعد تحولها إلى السيولة النقدية منذ ٦ أكتوبر، وقد انخفض مؤشر Nasdaq 100 بنحو ٧٫٧٥٪ منذ ذلك اليوم.
في أسواق السندات، أغلق عائد سندات العشر سنوات جلسات هذا الأسبوع منخفضًا ٩ نقاط أساس إلى ٥٪، وتراجع عائد الثلاثين عامًا إلى ٥٫٣٣٪. فقد هبط عائد العشر سنوات يوم الخميس ١٧ نقطة أساس إلى ٤٫٩٦٪ مع انتقال الأموال من أسهم التكنولوجيا إلى سندات الخزانة الأمريكية، في أكبر تراجع يومي له هذا العام وأول إغلاق له دون ٥٪ منذ سبتمبر، ثم عاد إلى الارتفاع يوم الجمعة مع صعود سعر النفط.
وتُسعِّر الأسواق احتمالًا بنحو ٩٠٪ لتثبيت الاحتياطي الفيدرالي الفائدة في اجتماعه يوم ٢٨ أكتوبر، وتراجعت يوم الخميس احتمالات رفعها مرة واحدة على الأقل بحلول اجتماع ديسمبر إلى نحو ٧٥٪، من نحو ٩٠٪ في اليوم السابق. ويبقى توقعنا في أموال أن يثبِّت الفيدرالي الفائدة في هذا الاجتماع القادم لاعتبارات سياسية، ذلك لأن الاجتماع يسبق انتخابات البرلمان مباشرة، ثم يرفعها ٢٥ نقطة أساس في ديسمبر.
على الصعيد الدولي، ارتفع عائد السندات الفرنسية لعشر سنوات إلى ما فوق ٥٪ لأول مرة منذ أكثر من ٢٠ عامًا، وسط حظر تجوُّل فرضته السلطات الفرنسية في أجزاء من باريس ومدن أخرى بعد التظاهرات الكبرى في عطلة نهاية الأسبوع السابق، وتعثُّر موازنة ٢٠٢٧ في البرلمان، فيما تراجع مؤشر CAC 40 للأسهم الفرنسية ٢٫٢٪ خلال الأسبوع. ويُنتظر أن يثبِّت البنك المركزي الأوروبي الفائدة في اجتماعه يوم ٢٩ أكتوبر، ونتوقع أن يرفعها في ديسمبر. أما في بريطانيا، ارتفع التضخم إلى ٣٫٥٪ في سبتمبر مقابل توقعات بلغت ٣٫٤٪، وباتت الأسواق تُسعِّر رفعًا شبه مؤكد للفائدة من بنك إنجلترا في نوڤمبر.
💡 توقعات خبراء أموال: لا نرى في السندات طويلة الأجل استثمارًا مناسبًا قبل أن ينخفض عائد العشر سنوات إلى أقل من ٤٫٩٪.
سعر النفط يرتفع ٦٫٢٪ مع استمرار هجمات الحوثيين على السعودية
أنهى سعر النفط جلسات الأسبوع عند نحو ١١٧ دولارًا للبرميل، في أعلى إغلاق له منذ أواخر أبريل، مرتفعًا ٦٫٢٪ خلال الأسبوع. ويعود ارتفاع السعر أساسًا إلى ثلاثة عوامل:
أولًا: هجمات جماعة الحوثي اليمنية على السعودية.
ثانيًا: أمر وزارة الخارجية الأمريكية موظفيها غير الأساسيين وعائلاتهم بمغادرة السعودية بسبب تلك الهجمات، مع تقارير عن طلب شركة أرامكو السعودية من موظفيها مغادرة مقرها الرئيسي في الظهران.
ثالثًا: تقارير صحفية عن خطط أمريكية إسرائيلية لضرب إيران بعد انتخابات التجديد النصفي الأمريكية مطلع نوڤمبر.
وأسفرت ضربة للحوثيين على مطار الدمام عن مقتل شخصين على الأقل، وقُتل شخصان آخران بحطام طائرة مسيَّرة اعتُرضت قرب حقل الشيبة التابع لأرامكو، دون أن تتأثر عمليات الإنتاج في الحقل. ولم يتأكد حتى الآن وقوع أي ضرر في قدرة السعودية على إنتاج النفط أو تصديره، أي أن ارتفاع السعر يعكس مخاطر اتساع الحرب أكثر مما يعكس نقصًا حقيقيًا في الإمدادات. ولم يحدَّ من ارتفاع سعر النفط قرار الرئيس الأمريكي دونالد ترامب الأسبوع الماضي بعدم تطبيق الرسوم الجمركية والعقوبات الاقتصادية على روسيا، إذ أن الصادرات الروسية المتوقعة لا تكفي لاستبدال النفط الخليجي. ونتوقع أن تحدد تطورات الحرب بين الولايات المتحدة وإيران اتجاه أسعار الطاقة في الأسابيع المقبلة.
تقدير أسعار أسهم أبرز الشركات
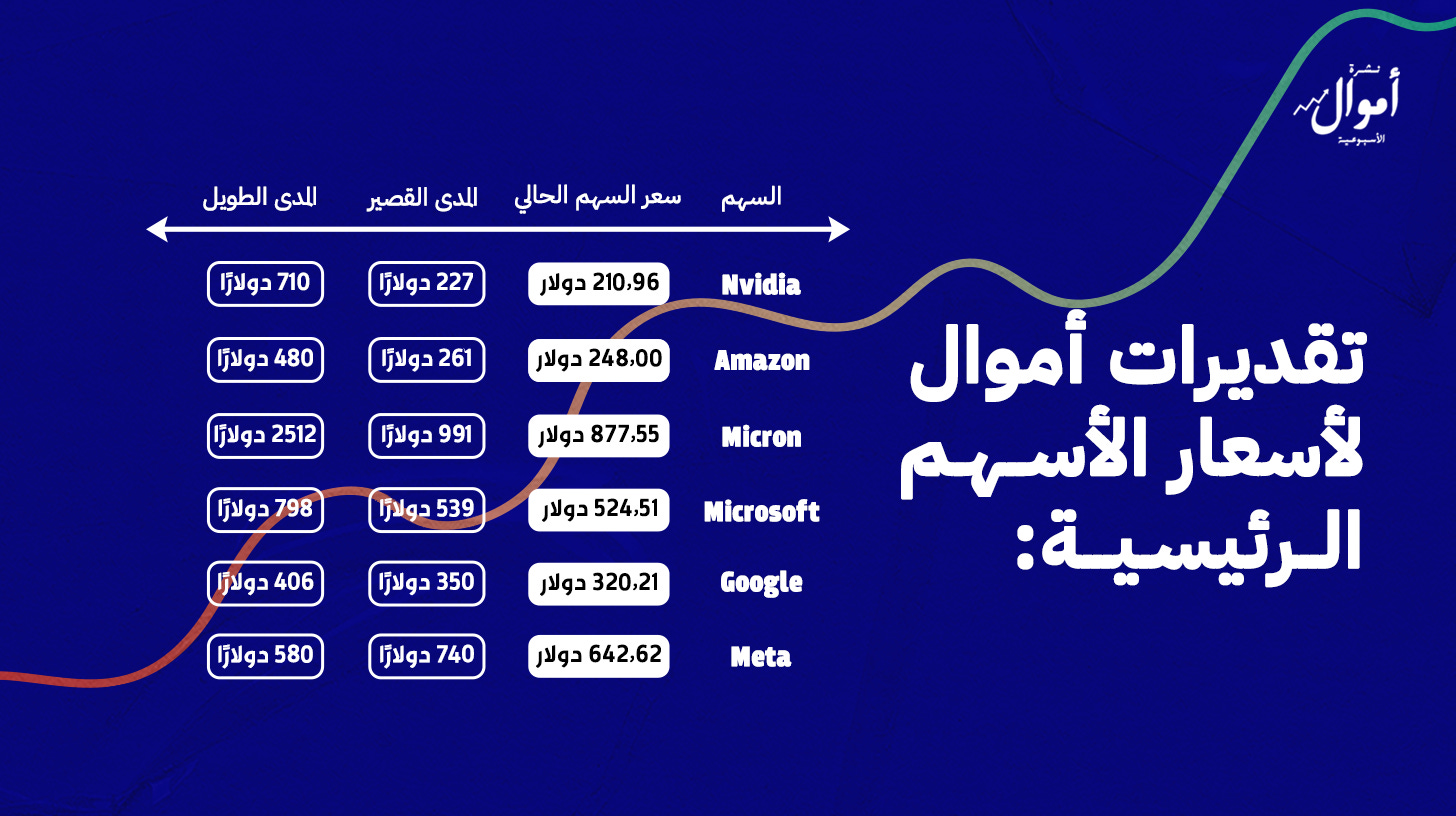
ارتفعت إيرادات Meta في الربع الثالث ٢٦٪ إلى نحو ٦٤٫٦ مليار دولار، بما يفوق الحد الأعلى لتوقعات الشركة نفسها، لكن تدفقها النقدي الحر (Free Cash Flow) جاء سالبًا، فتراجع سهمها ٩٫٤٪ خلال الأسبوع. ونحتفظ بنظرتنا الإيجابية على المدى الطويل لسهمي Nvidia وMicron، لأن الشركات الأعلى إنفاقًا على مراكز البيانات ما زالت المصدر الرئيسي للطلب على منتجات الشركتين، وقد رفعت Meta، أولى هذه الشركات إعلانًا لنتائجها، الحد الأدنى لنطاق إنفاقها المتوقع لعام ٢٠٢٦ إلى ١٣٥ مليار دولار، ليصبح النطاق بين ١٣٥ و١٤٥ مليار دولار.
ورفعنا تقديرنا لسعر سهم Micron على المدى الطويل إلى ٢,٥١٢ دولارًا من ١,٢٥٠ دولارًا بعد تعديل تقديرنا لربحية السهم في ٢٠٢٧ إلى ٣١٤ دولارًا من ٢٥٠ دولارًا، وتقييم السهم عند ٨ أضعاف هذه الربحية بدلًا من ٥. ارتفعت هذا الأسبوع توقعات أسعار رقائق الذاكرة (DRAM) للربع الأخير من العام، ونتوقع أن يسمح ذلك للشركة بمواصلة زيادة أسعارها طوال ٢٠٢٧. ويُتداول السهم عادة بنحو ٥ أضعاف ربحيته عند ذروة دورة رقائق الذاكرة، لكن استمرار ارتفاع الأسعار قد يؤجل هذه الذروة إلى ٢٠٢٩ أو ٢٠٣٠، فلا يكون ٢٠٢٧ عام ذروة الأرباح، ما يبرر تقييم السهم بين ٨ و١٠ أضعاف. واخترنا ٨ أضعاف تحسُّبًا لفترة قلق في الأسواق خلال ٢٠٢٧.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يتراجع ٤٪ إلى أدنى إغلاق له منذ يوليو
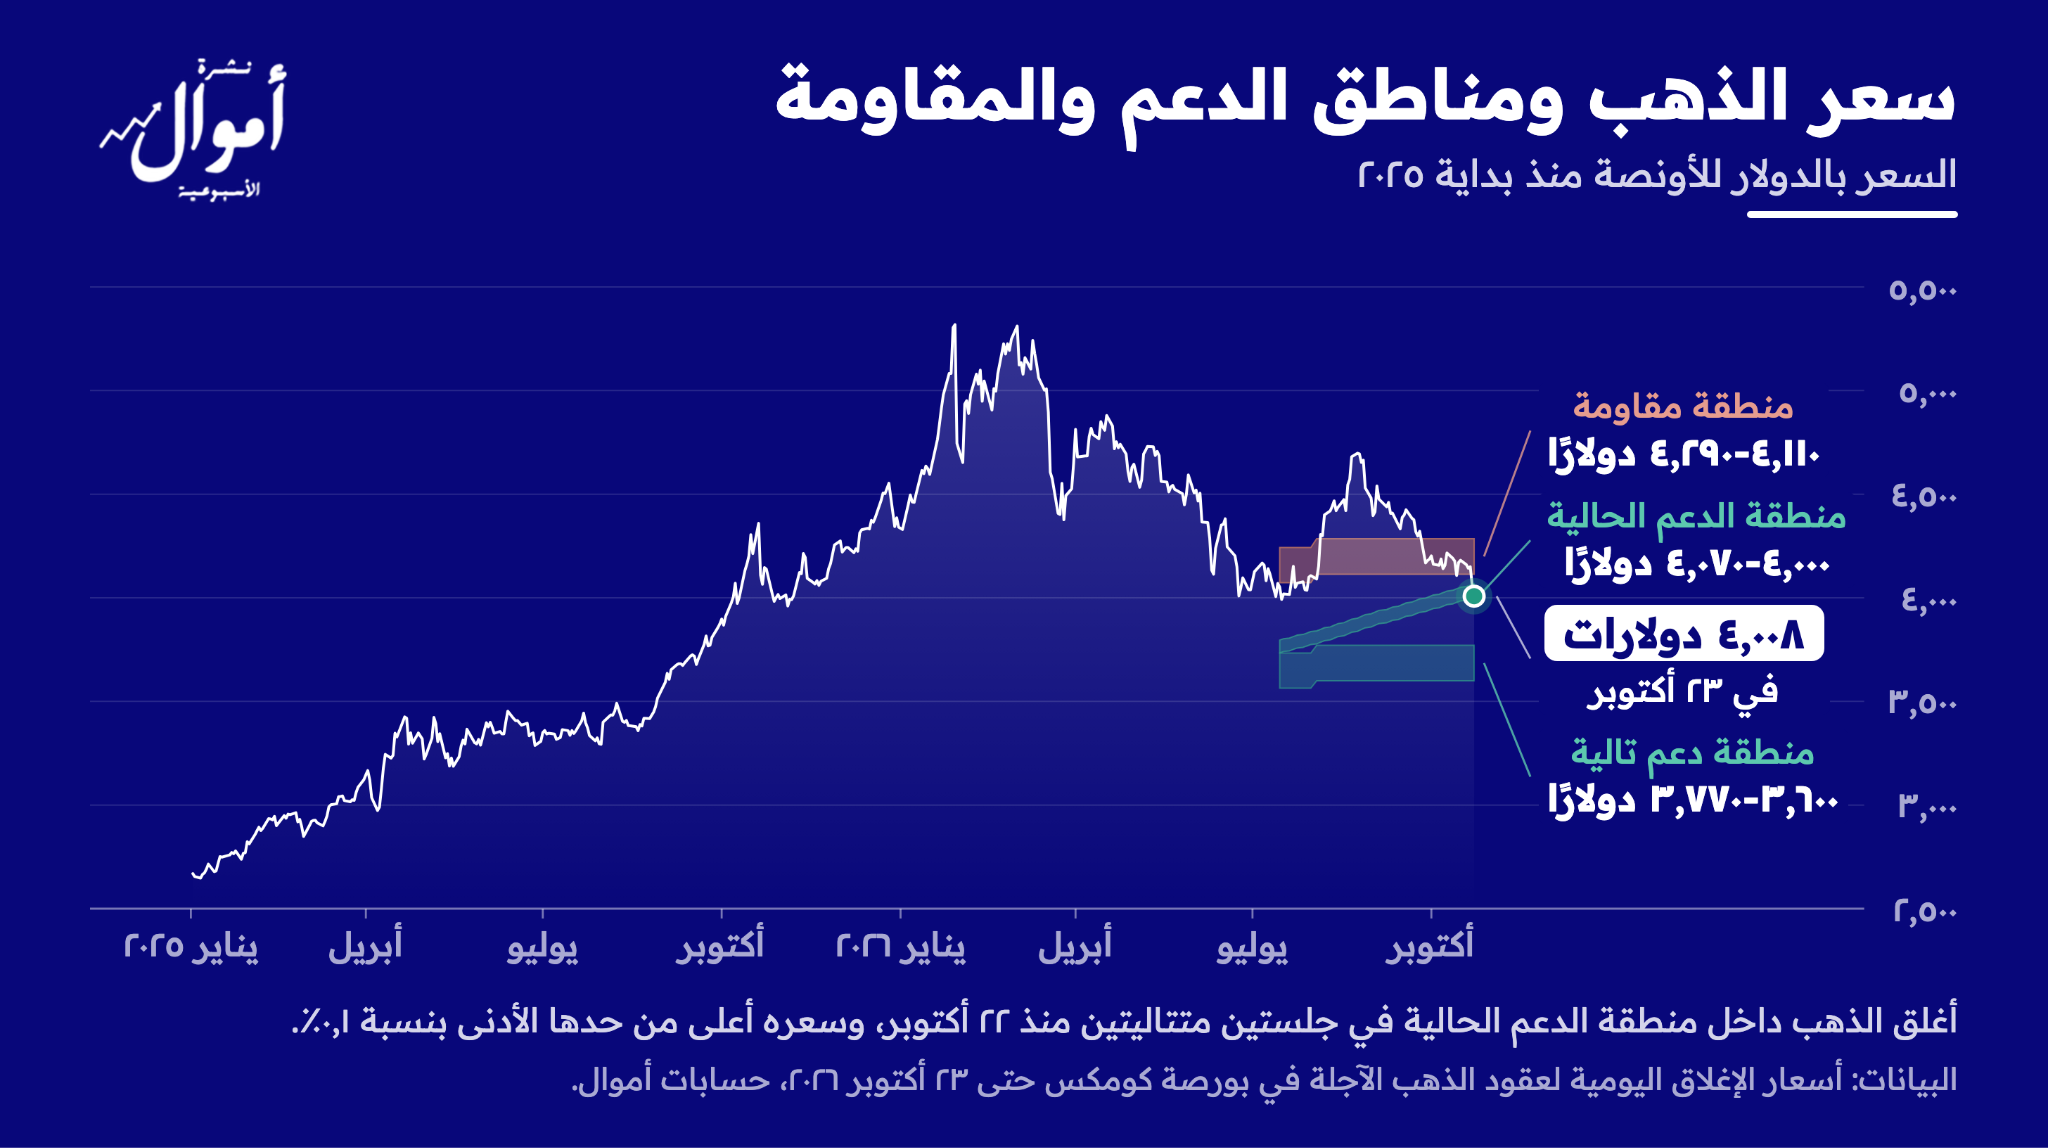
تراجع الذهب نحو ٤٪ خلال الأسبوع إلى نحو ٣,٩٩٥ دولارًا للأونصة، رغم انخفاض عوائد السندات طويلة الأجل. وكما أشرنا الأسبوع الماضي، كان تراجع الذهب إلى نحو ٤,٠٠٠ دولار احتمالًا قائمًا إذا بقيت عوائد السندات طويلة الأجل قرب أعلى مستوياتها حتى انتخابات التجديد النصفي الأمريكية، لكن الذهب بلغ هذا المستوى في أسبوع تراجعت فيه هذه العوائد بالفعل، فقد باع المستثمرون الذهب مع الأسهم يوم الخميس هروبًا إلى الدولار.
ويُظهر الرسم البياني التالي لأسعار العقود الآجلة للذهب أن السعر هبط يوم الخميس دون المنطقة التي كانت تمثل الدعم الرئيسي، وأغلق في الجلستين الأخيرتين داخل المنطقة التي تليها، وهي منطقة الدعم الحالية.
ملحوظة: يتم احتساب مناطق الدعم بناءً على متابعتنا الدقيقة لحركة رؤوس الأموال في أسواق العقود الآجلة وعقود الخيارات.
💡 توقعات خبراء أموال: نتوقع وصول الذهب إلى هدفنا البالغ ٤,٧٠٠-٤,٩٠٠ دولار قبل نهاية العام إذا انخفضت عوائد السندات طويلة الأجل بعد انتخابات نوڤمبر.

بتكوين يستقر مع عودة التدفقات إلى صناديق ETF
هبط بتكوين مع أسهم التكنولوجيا يوم الخميس، ويتداول حاليًا عند حوالي ٨٠,٨٠٠ دولار، قرب مستواه قبل أسبوع. ويبلغ المتوسط الحقيقي للسوق (True Market Mean)، أي متوسط تكلفة المستثمرين النشطين، نحو ٧٧,٨٠٠ دولار، والسعر الحالي أعلى منه بنحو ٣٫٩٪. ولن تتحول قراءتنا لبتكوين إلى سلبية إلا بإغلاق أسبوعي دونه، وهو ما لم يحدث حتى الآن.
وتجاوزت الأموال المتدفقة إلى صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) الأموال الخارجة منها بنحو ٣٠٠ مليون دولار خلال الأسبوع، للمرة الأولى بعد أسبوعين من التدفقات السلبية، رغم أن يوم الخميس شهد أكبر تدفق سلبي منها منذ يونيو. ويقل السعر حاليًا بنحو ٤٫٣٪ عن متوسط تكلفة مستثمري هذه الصناديق البالغ نحو ٨٤,٤٠٠ دولار.
💡 توقعات خبراء أموال: نرجِّح أن يتداول بتكوين في نطاق محدود حول ٨٠,٠٠٠ دولار حتى أوائل نوڤمبر، ويتوقف أي صعود مستدام على إغلاق أسبوعي فوق متوسط تكلفة مستثمري صناديق ETF (نحو ٨٤,٤٠٠ دولار)، بينما تتحول قراءتنا من إيجابية إلى سلبية في حالة الإغلاق الأسبوعي دون المتوسط الحقيقي للسوق (نحو ٧٧,٨٠٠ دولار).
ما يجب مراقبته خلال الأسبوع المقبل
الثلاثاء ٢٧ أكتوبر: الانتخابات التشريعية الإسرائيلية، والتي ستحدد مستقبل نتنياهو في الحكم.
الأربعاء ٢٨ أكتوبر: قرار الاحتياطي الفيدرالي بشأن أسعار الفائدة، وقرار بنك كندا المركزي، والموازنة البريطانية، ونتائج Microsoft وGoogle.
الخميس ٢٩ أكتوبر: قرار البنك المركزي الأوروبي، والقراءة الأولى للناتج المحلي الإجمالي الأمريكي للربع الثالث، ومؤشر نفقات الاستهلاك الشخصي الأساسي لشهر سبتمبر (المتوقع ٣٫١٪ على أساس سنوي)، ونتائج Amazon.
الجمعة ٣٠ أكتوبر: قرار بنك اليابان المركزي، والقراءة الأولى لنمو اقتصاد منطقة اليورو في الربع الثالث وللتضخم في أكبر اقتصاداتها.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.