

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند مخاوف المستثمرين من الإنفاق المبالغ فيه على تطوير تكنولوجيا الذكاء الاصطناعي، ونناقش هذا الأسبوع تراجع الأسواق بعد إعلان نتائج شركات التكنولوجيا الكبرى (Microsoft وGoogle وAmazon). ثم نناقش قرارات البنوك المركزية، ثم نعرض تقديراتنا لأسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
أسهم التكنولوجيا تتراجع بعد نتائج Google وتوقعات Intel
تراجع سهم Google يوم الخميس ١٢٫٦٪، في أسوأ يوم له منذ إدراجه عام ٢٠٠٤، بعد نتائج أظهرت أن التدفق النقدي الحر للشركة (Free Cash Flow) كان سالبًا في الربع الثالث من ٢٠٢٦ وأن إيرادات محرك البحث جاءت دون توقعات المستثمرين، رغم تضاعف إيرادات الحوسبة السحابية. وهبط سهم Intel يوم الجمعة ٢٨٫٦٪ في أسوأ يوم له خلال أكثر من ٤٠ عامًا بعد أن أعلنت توقعاتها لإيرادات ضعيفة للربع الحالي. وفي اليوم نفسه، تراجع مؤشر أشباه الموصلات ٧٫٢٪، وانخفض مؤشر Nasdaq 100 بنسبة ٣٫٥٪ في أسوأ يوم له منذ يونيو. وخلال الأسبوع، أعلنت Meta خططًا لبيع أسهم بنحو ٩٧٫٥ مليار دولار، وباعت Microsoft سندات بقيمة ٢٥ مليار دولار، لتمويل إنفاقهما على الذكاء الاصطناعي.
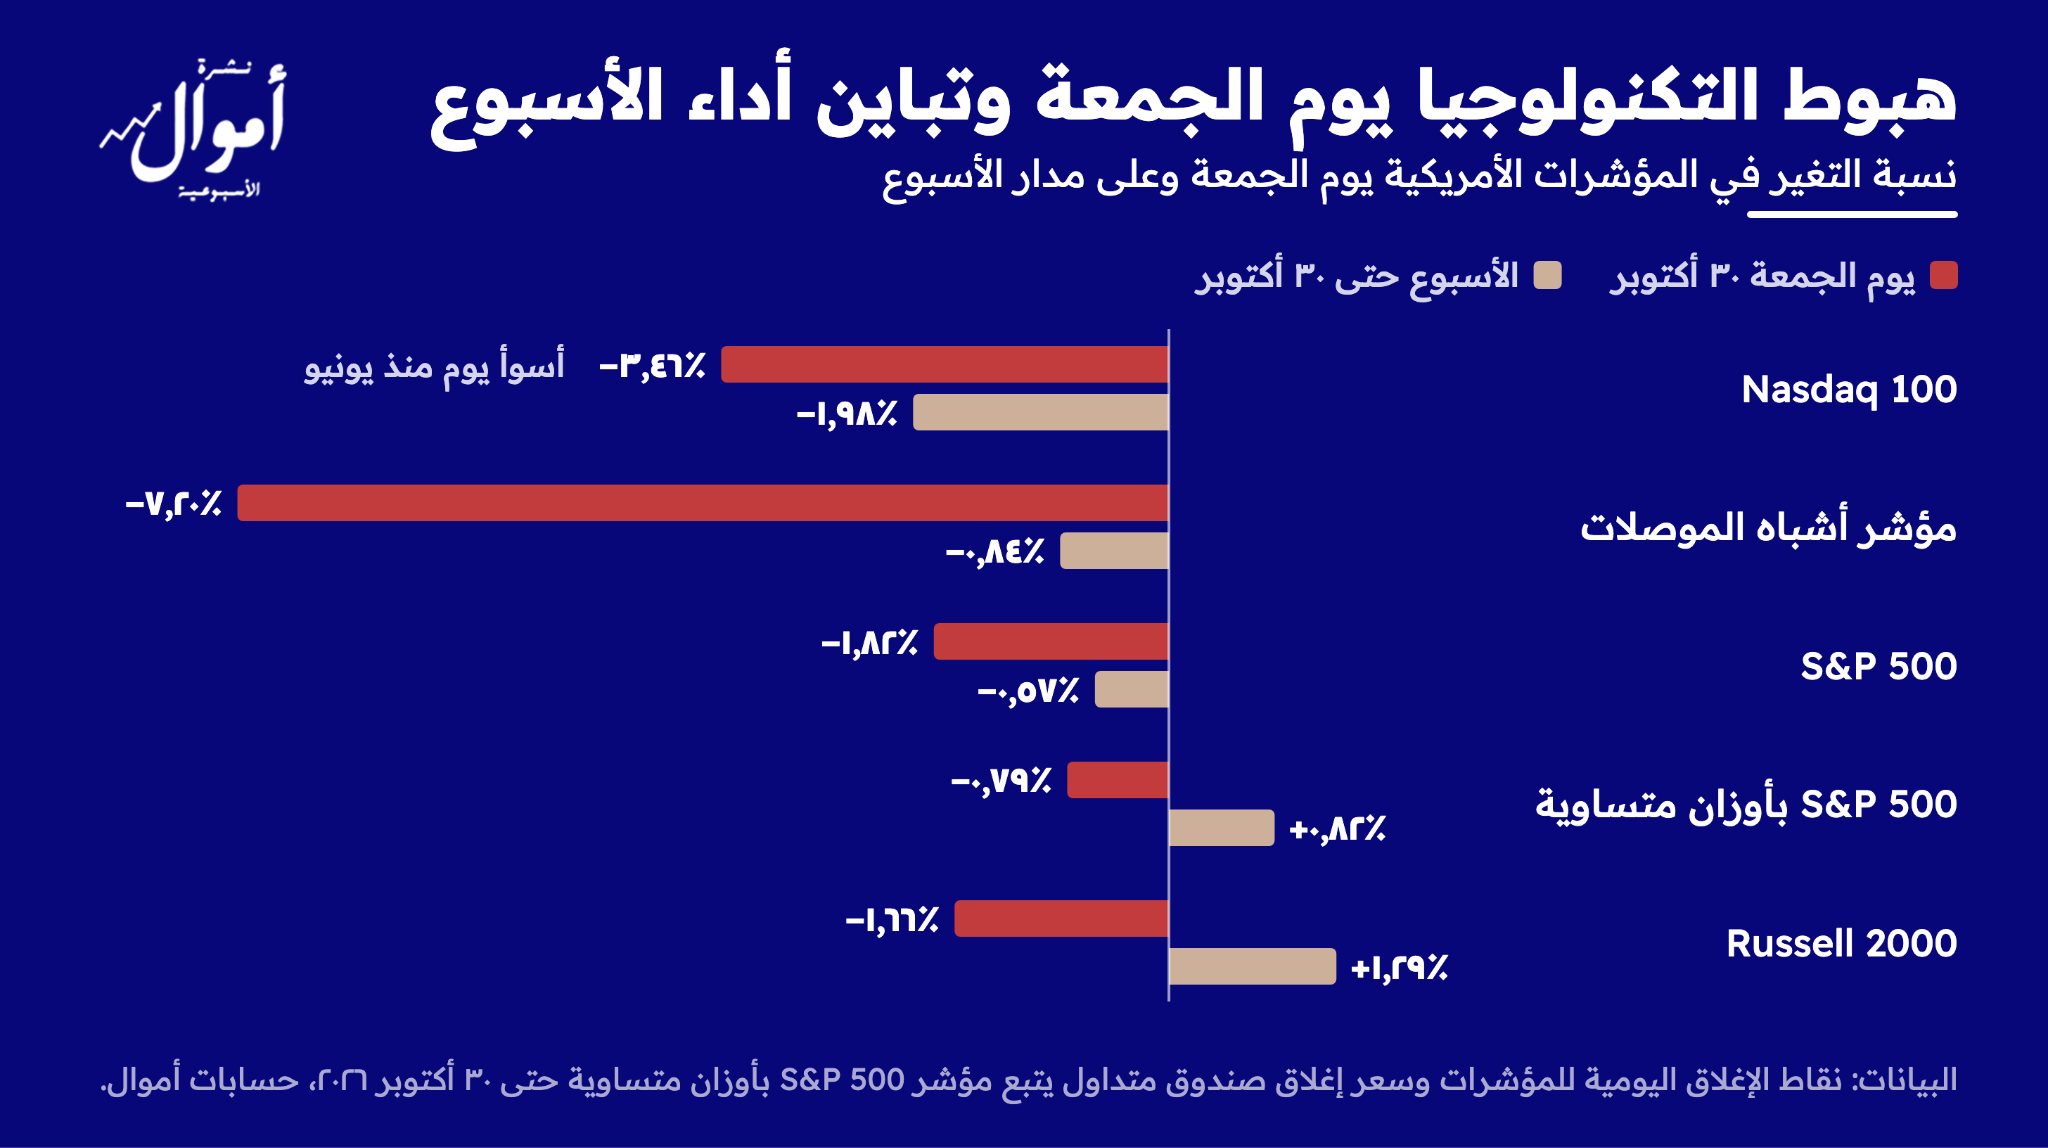
وأنهى مؤشر Nasdaq 100 الأسبوع منخفضًا ٢٪ ومؤشر S&P 500 منخفضًا ٠٫٦٪، بينما ارتفع مؤشر S&P 500 ذو الأوزان المتساوية ٠٫٨٪ ومؤشر Russell 2000 للشركات الصغيرة ١٫٣٪. وقادت أسهم التكنولوجيا الارتفاعات حتى الأربعاء، ثم انتقلت رؤوس الأموال إلى بقية السوق يوم الخميس، قبل أن تتسع موجة البيع يوم الجمعة، حين انخفض مؤشر Nasdaq 100 لفترة وجيزة بأكثر من ١٠٪ عن إغلاقه القياسي في ٦ أكتوبر. ونرى أن المستثمرين باتوا يحكمون على الشركات الأعلى إنفاقًا على تكنولوجيا الذكاء الاصطناعي حسب قدرتها على توليد سيولة تغطي إنفاقها، لا بحجم الإنفاق وحده، ونتوقع أن يواصلوا معاقبة الشركات التي يتجاوز إنفاقها تدفقاتها النقدية. وما زالت محافظ أموال خارج سوق الأسهم بعد تحولها إلى السيولة النقدية في ٦ أكتوبر، ويقل مؤشر Nasdaq 100 حاليًا بنحو ٩٫١٪ عن إغلاقه في ذلك اليوم.
في أسواق السندات، أغلق عائد سندات العشر سنوات جلسات هذا الأسبوع منخفضًا ٦ نقاط أساس إلى ٤٫٩٤٪، وتراجع عائد الثلاثين عامًا إلى ٥٫٣١٪، مع إقبال المستثمرين على سندات الخزانة الأمريكية أثناء هبوط الأسهم. وانخفض عائد السنتين ١٣ نقطة أساس إلى ٤٫٥٦٪ مع تراجع احتمالات رفع الاحتياطي الفيدرالي للفائدة في ديسمبر.
وتنشر وزارة الخزانة الأمريكية يوم الإثنين تقديراتها لحجم ما ستقترضه في الأشهر المقبلة، ثم تعلن صباح الأربعاء، بعد يوم من انتخابات التجديد النصفي، خطتها الفصلية لإصدار السندات (Quarterly Refunding Announcement)، التي تحدد كيف ستوزع الخزانة الأمريكية هذه القروض بين أذون الخزانة قصيرة الأجل والسندات طويلة الأجل، وأحجام مزاداتها من السندات. وتتوقع الأسواق أن تُبقي الوزارة أحجام المزادات دون تغيير، ويترقب المستثمرون قرارها بشأن عمليات إعادة شراء السندات طويلة الأجل، التي ضاعفت حجمها في أغسطس، بينما يتوقع بعض المحللين أن تُخفض إصدار السندات الأطول أجلًا لصالح الأذون. فإذا قلَّصت الوزارة المعروض من السندات طويلة الأجل أو أبقت على الحجم الكبير لعمليات إعادة الشراء، فقد يساعد ذلك على استمرار تراجع العوائد طويلة الأجل، وهو ما يدعم الذهب والأسهم، أما إذا رفعت أحجام المزادات لتمويل العجز الكبير أو قلَّصت عمليات إعادة الشراء، فقد ترتفع هذه العوائد وتضغط على الأسهم والسندات والذهب معًا.
الفيدرالي يثبِّت الفائدة وعضوان يصوِّتان لرفعها
ثبَّت الاحتياطي الفيدرالي الفائدة يوم الأربعاء في نطاق ٣٫٧٥-٤٪ بأغلبية ١٠ أصوات مقابل صوتين، إذ صوَّتت ليزا كوك، عضو مجلس المحافظين، وبيث هاماك، رئيسة بنك الاحتياطي الفيدرالي في كليڤلاند، لصالح رفعها ٢٥ نقطة أساس. واعترف بيان الفيدرالي بأن التضخم ما زال مرتفعًا، وقال كيڤن وارش، رئيس الاحتياطي الفيدرالي، إن الاعتبارات السياسية، بحكم اقتراب انتخابات الكونجرس، لم تؤثر في القرار، ولم يقدم أي إشارة بشأن اجتماع ديسمبر.
وتراجعت الاحتمالات التي تُسعِّرها الأسواق لرفع الفائدة في ديسمبر من نحو ٨٥٪ بعد الاجتماع إلى نحو ٧٠٪ يوم الجمعة مع هبوط الأسهم. وما زلنا نتوقع في أموال أن يرفع الفيدرالي الفائدة ٢٥ نقطة أساس في ديسمبر.
على الصعيد الدولي، ثبَّت البنك المركزي الأوروبي فائدة الإيداع عند ٢٫٥٪ يوم الخميس، وترك قراره في ديسمبر مفتوحًا، ونتوقع أن يرفعها حينها. وثبَّت بنك اليابان الفائدة يوم الجمعة بأغلبية ٨ أصوات مقابل صوت واحد، وقال إن التضخم الأساسي بات يتوافق بشكل عام مع هدفه. ورفع بنك كندا الفائدة ٢٥ نقطة أساس إلى ٢٫٥٪. ويُصدر بنك إنجلترا قراره يوم الخميس المقبل، وتُسعِّر الأسواق رفعًا شبه مؤكد للفائدة إلى ٤٪.
وأنهى سعر النفط جلسات الأسبوع عند نحو ١١٣ دولارًا للبرميل في عقد يناير، مرتفعًا ١٫٦٪، إذ تراجع مع تقدم المساعي الدبلوماسية بين الولايات المتحدة وإيران وارتفع مع تقارير عن خطط أمريكية لاستئناف الحرب بعد انتخابات التجديد النصفي الأمريكية، بينما أغلق عقد ديسمبر، الذي انتهى تداوله يوم الجمعة، عند نحو ١١٨ دولارًا. ونرى أن أسعار الطاقة ستواصل ارتفاعها إذا ما اندلعت موجة جديدة من الحرب بعد الانتخابات الأمريكية.
تقدير أسعار أسهم أبرز الشركات
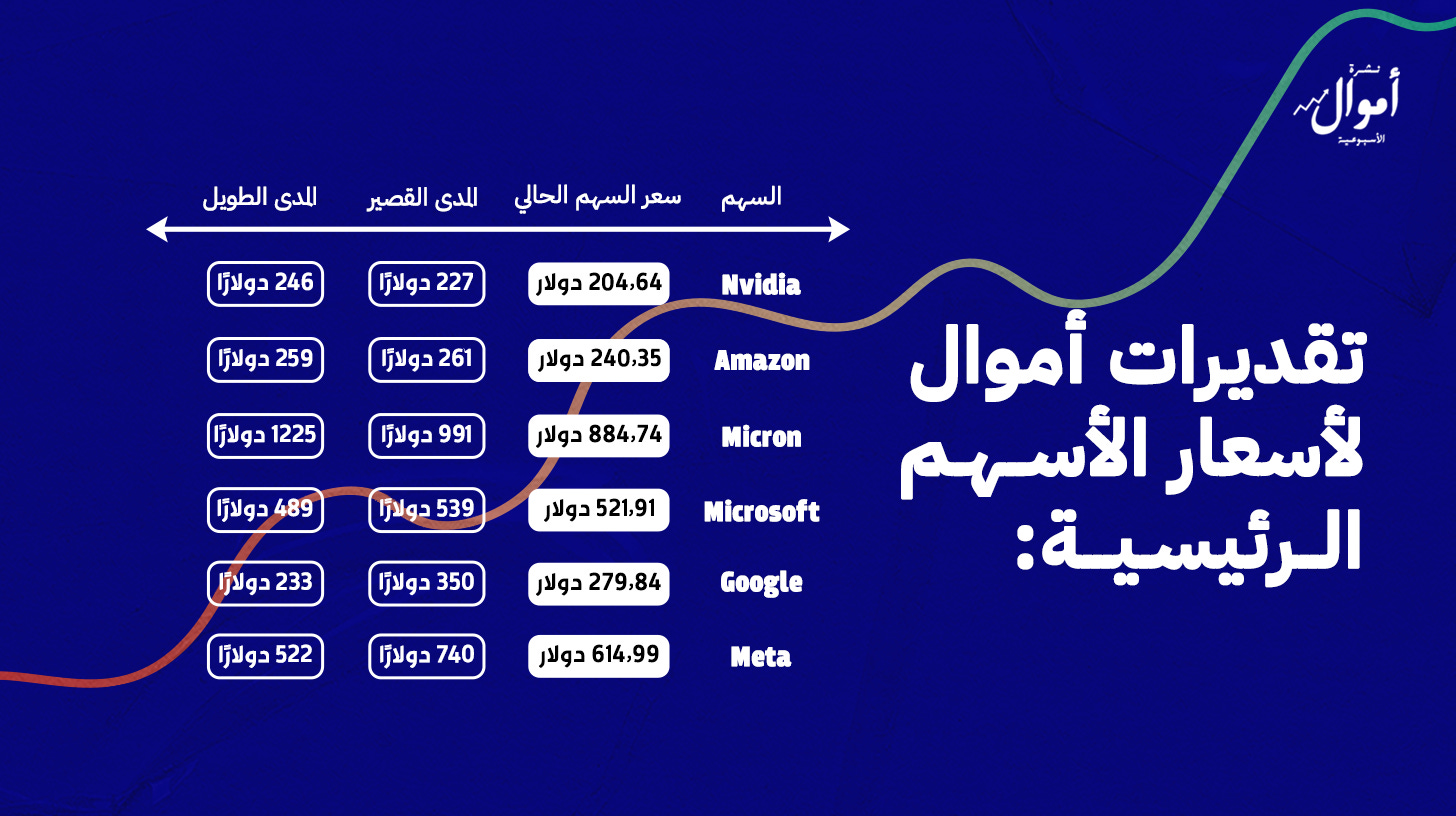
خفَّضنا نظرتنا على المدى الطويل لسهمي Nvidia وMicron من إيجابية إلى محايدة، فرغم أن الشركات الأعلى إنفاقًا على مراكز البيانات واصلت إنفاقها بمستويات قياسية، فإنَّ محدودية إمدادات الكهرباء، ووجود معدات تُقدَّر قيمتها بما يصل إلى ٢٠٠ مليار دولار تنتظر التركيب، وتراجع التدفقات النقدية لهذه الشركات، ترفع خطر تباطؤ طلبياتها اعتبارًا من الربع الثاني من ٢٠٢٧.
وخفَّضنا تقديرنا لسعر سهم Nvidia على المدى الطويل إلى ٢٤٦ دولارًا من ٧١٠ دولارات، بعد خفض تقديرنا لربحية السهم في ٢٠٢٧ إلى ١٢٫٣٢ دولار من ١٥٫٧٨، وتقييم السهم عند ٢٠ ضعفًا بدلًا من ٤٥، تحسُّبًا لخفض تقديرات الأرباح وتراجع تقييم السهم.
وتراجعنا عن زيادة الأسبوع الماضي في تقديرنا لسعر سهم Micron، فخفَّضناه على المدى الطويل إلى ١,٢٢٥ دولارًا من ٢,٥١٢ دولارًا، بعد خفض تقديرنا لربحية السهم في ٢٠٢٧ من ٣١٤ إلى ٢٤٥ دولارًا ، وتقييم السهم عند ٥ أضعاف بدلًا من ٨، وهو التقييم المعتاد للسهم عند ذروة دورة رقائق الذاكرة. فهذه الدورات قد تبلغ ذروتها قبل أن ترتفع مخزونات العملاء، وقد يؤدي تباطؤ نمو إنفاق مزودي الخدمات السحابية إلى الضغط على أسعار رقائق الذاكرة وهوامش أرباح الشركة.
وخفَّضنا تقديرنا لسعر سهم Amazon على المدى الطويل من ٤٨٠ دولارًا إلى ٢٥٩ دولارًا ، بعد خفض تقديرنا لربحية السهم في ٢٠٢٧ من ١٢ إلى ٧٫٣٩ دولار ، وتقييم السهم عند ٣٥ ضعفًا بدلًا من ٤٠. وأظهرت نتائج الشركة يوم الخميس تباطؤ نمو الأرباح التشغيلية لوحدتها السحابية AWS من ٦٤٪ إلى ٥٥٪ ، ونتوقع أن تتراجع هوامش أرباحها مع زيادة الإنفاق ووصول مراكز البيانات إلى حدود إمدادات الكهرباء، ويعكس التقييم الأقل تراجع العائد على كل دولار تنفقه الشركة.
كما خفَّضنا تقديراتنا طويلة الأجل لسهم Microsoft من ٧٩٨ إلى ٤٨٩ دولارًا ، ولسهم Google من ٤٠٦ إلى ٢٣٣ دولارًا ، ولسهم Meta من ٥٨٠ إلى ٥٢٢ دولارًا، وذلك أساسًا بتقييم هذه الشركات عند أضعاف أقل من أرباحها، لأنها باتت تحتاج إلى استثمارات ضخمة مقابل كل زيادة في إيراداتها.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يتراجع ٣٪ إلى أدنى مستوى في عام
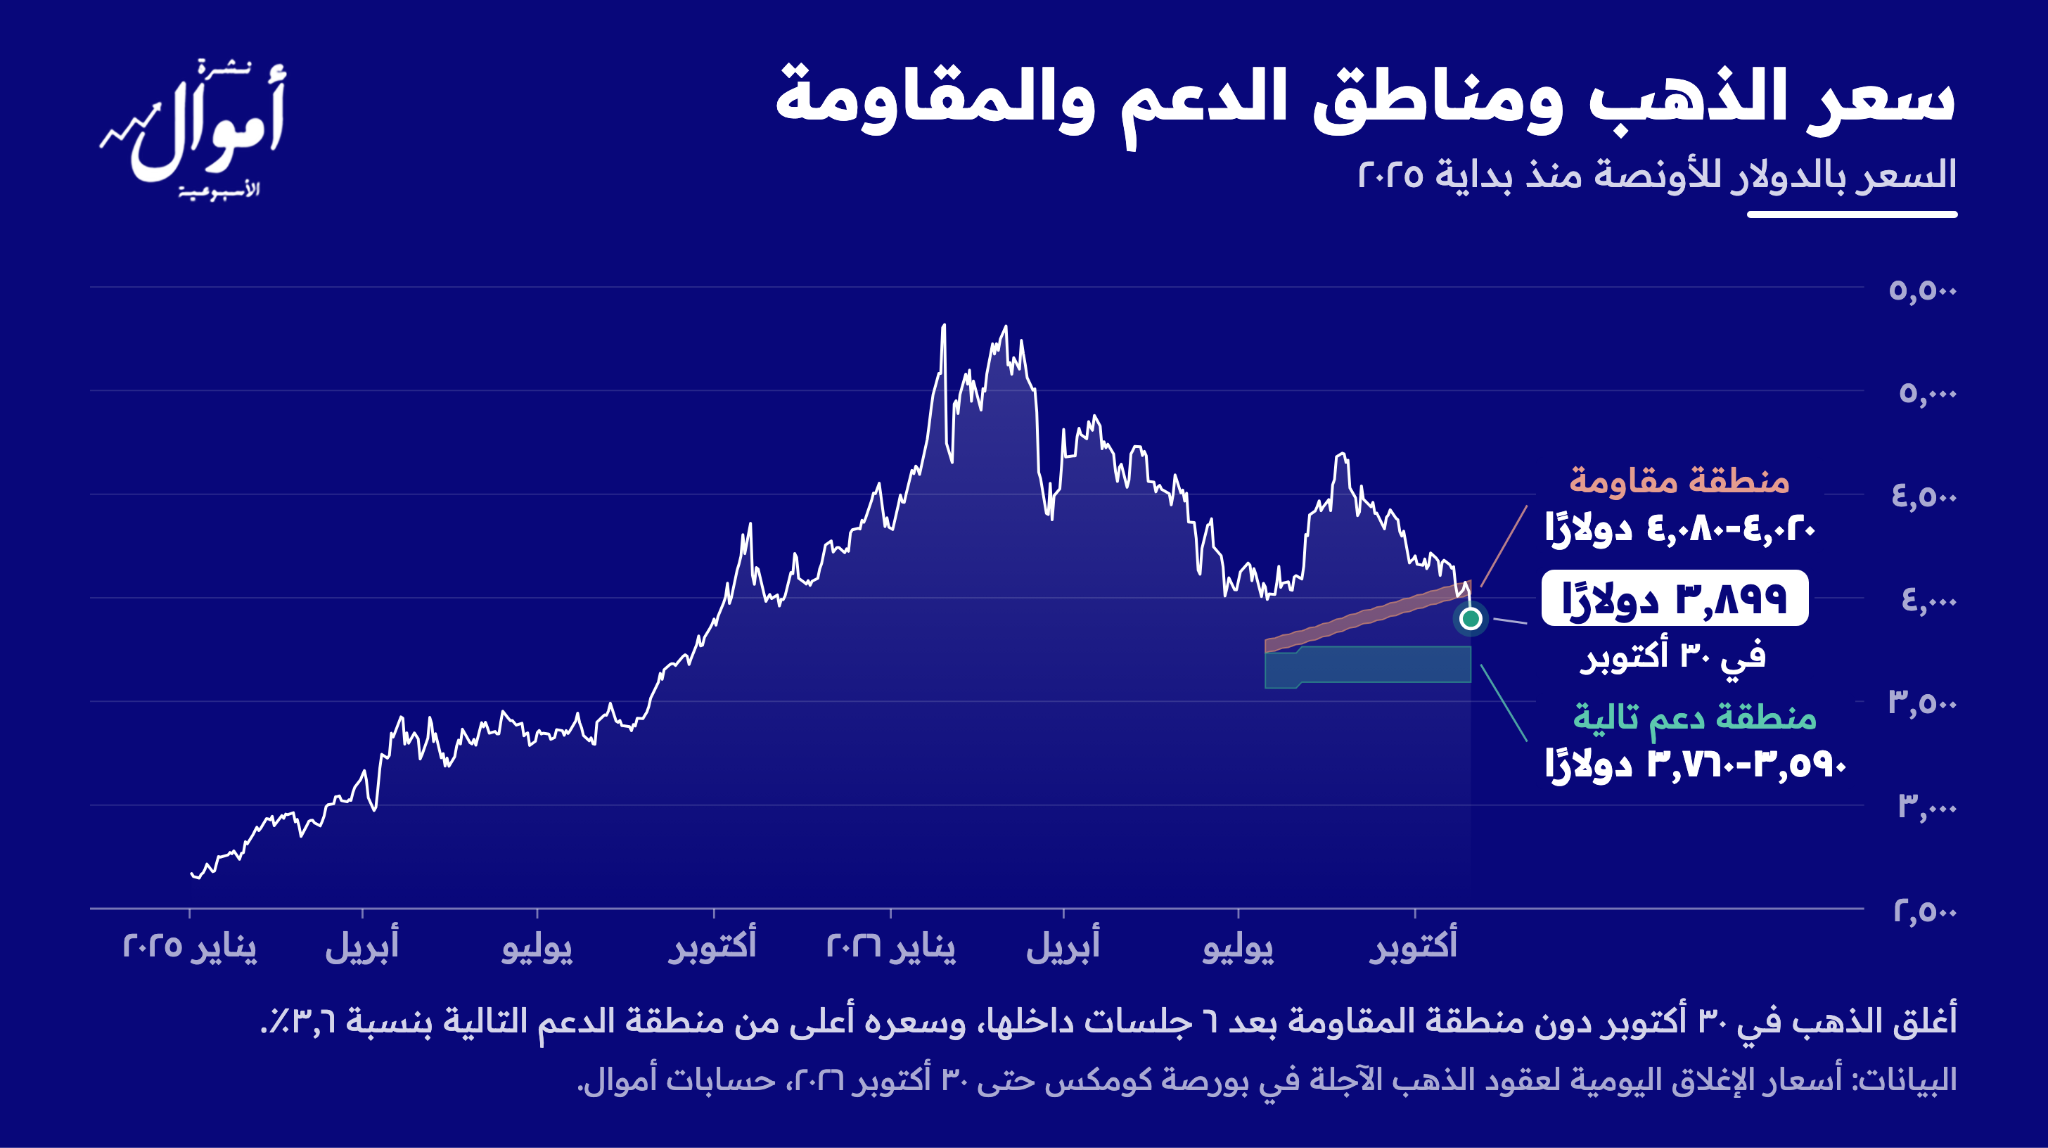
تراجع الذهب في السوق الفورية نحو ٣٪ خلال الأسبوع إلى نحو ٣,٨٧٥ دولارًا للأونصة، رغم انخفاض عوائد السندات طويلة الأجل واستقرار الدولار تقريبًا. وجاء معظم التراجع يوم الجمعة مع ارتفاع سعر النفط وهبوط الأسهم، إذ اضطر بعض المستثمرين إلى بيع الذهب لتغطية خسائرهم في أصول أخرى.
ويُظهر الرسم البياني التالي لأسعار العقود الآجلة للذهب أن السعر أغلق يوم الجمعة دون المنطقة التي كانت تمثل الدعم الرئيسي في الأسابيع الماضية، وتقع منطقة الدعم التالية عند مستويات ٣,٥٩٠ إلى ٣,٧٦٠ دولارًا للأونصة.
ملحوظة: يتم احتساب مناطق الدعم والمقاومة بناءً على متابعتنا الدقيقة لحركة رؤوس الأموال في أسواق العقود الآجلة وعقود الخيارات.
💡 توقعات خبراء أموال: نرى أن اتجاه الذهب في الأسابيع المقبلة يتوقف على خطة وزارة الخزانة الأمريكية لإصدار السندات (QRA) الأسبوع المقبل وعلى اتجاه عوائد السندات طويلة الأجل.

بتكوين يتراجع ٤٪ بعد اختراق منصة Binance
تعرضت منصة Binance، أكبر منصة لتداول العملات الرقمية، مساء الخميس لاختراق وسرقة أصول تُقدَّر بنحو ٦٫٣ مليار دولار، في أكبر سرقة مسجلة للعملات الرقمية. وكان بتكوين قد استقر حول ٨٠,٠٠٠ دولار قبل أيام، ثم دفعته أزمة الاختراق وهبوط الأسهم يوم الجمعة إلى نحو ٧٦,١٠٠ دولار، ويتداول حاليًا عند حوالي ٧٧,٩٠٠ دولار، بتراجع ٤٪ عن مستواه قبل أسبوع. ويبلغ المتوسط الحقيقي للسوق (True Market Mean)، أي متوسط تكلفة المستثمرين النشطين، نحو ٧٧,٧٠٠ دولار. وجاء إغلاقه الأسبوعي يوم الأحد الماضي عند نحو ٨٠,٠٥٠ دولار، بين المستويين اللذين حددناهما في العدد السابق، ثم جاء إغلاقه اليومي يوم الجمعة دون المتوسط الحقيقي للسوق للمرة الأولى منذ منتصف سبتمبر.
وتجاوزت الأموال الخارجة من صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) الأموال الداخلة إليها بنحو ٢٠٠ مليون دولار خلال الأسبوع. ويقل السعر حاليًا بنحو ٧٫٨٪ عن متوسط تكلفة مستثمري هذه الصناديق البالغ نحو ٨٤,٤٠٠ دولار. ويبلغ متوسط تكلفة حاملي المدى القصير (STH Cost Basis)، أي من اشتروا في الأشهر الأخيرة، نحو ٧٥,٨٠٠ دولار.
💡 توقعات خبراء أموال: نتعامل بحذر مع بتكوين بعد تراجعه دون المتوسط الحقيقي للسوق، ولن نعود إلى نظرة إيجابية إلا بإغلاق أسبوعي فوق نحو ٧٧,٧٠٠ دولار، ويمثل متوسط تكلفة حاملي المدى القصير (نحو ٧٥,٨٠٠ دولار) المستوى التالي الذي نراقبه.
ما يجب مراقبته خلال الأسبوع المقبل
الاثنين ٢ نوڤمبر: مؤشر مديري المشتريات الصناعي الأمريكي، وتقديرات وزارة الخزانة الأمريكية لاحتياجاتها التمويلية، ونتائج Apple وPalantir.
الثلاثاء ٣ نوڤمبر: انتخابات التجديد النصفي الأمريكية، وقرار البنك المركزي الأسترالي (رفع متوقع إلى ٤٫٨٥٪)، ونتائج AMD.
الأربعاء ٤ نوڤمبر: إعلان وزارة الخزانة الأمريكية خطة إصدار السندات للربع المقبل (QRA)، والقراءة الأولية للتضخم في منطقة اليورو لشهر أكتوبر، ونتائج Arm وQualcomm.
الخميس ٥ نوڤمبر: قرار بنك إنجلترا بشأن أسعار الفائدة.
الجمعة ٦ نوڤمبر: تقرير الوظائف الأمريكي لشهر أكتوبر.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.