

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند قراءة التضخم الأمريكي التي رفعت احتمال رفع الفائدة إلى ٨٥٫٥٪، وقد رفع الفيدرالي فائدته يوم الأربعاء، ثم تلى ذلك قرارات البنوك المركزية في إنجلترا واليابان. نبدأ عدد هذا الأسبوع بقرار الفيدرالي وأثره على السندات والأسهم، ومستجدات السياسة النقدية العالمية، ثم تطور أسعار النفط، ثم تقدير أسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
عائد سندات العشر سنوات يغلق فوق ٥٪ للمرة الأولى بعد رفع الفيدرالي للفائدة
قرر الفيدرالي في اجتماع الأربعاء ١٦ سبتمبر رفع الفائدة ٢٥ نقطة أساس لتصبح في نطاق ٣٫٧٥٪ إلى ٤٪، وهي أول زيادة منذ أكثر من ثلاث سنوات. وذكر البيان أن رفع الفائدة يدعم عودة أسرع إلى هدف التضخم عند ٢٪، وقال كيڤن وارش، رئيس الفيدرالي، إن القرار يخفض التيسير النقدي نسبيًا، وإن السياسة النقدية مازالت تيسيرية لا تقييدية. وقد صدر قرار رفع الفائدة بالإجماع.
وكما أشرنا الأسبوع الماضي، فإن تقديرات أعضاء اللجنة لمسار الفائدة، لا رفع الفائدة نفسه، هي ما حرَّك الأسواق. أظهرت تقديرات أعضاء الفيدرالي ارتفاعًا في متوسط الفائدة المتوقع في ٢٠٢٨ بمقدار ٥٠ نقطة أساس إلى ٣٫٩٪، فارتفع عائد السندات لأجل عامين إلى ٤٫٧٦٪. ويشير متوسط التقديرات إلى رفع الفائدة لمرة واحدة إضافية هذا العام، ثم تثبيتها عند ٤٫١٪ طوال ٢٠٢٧، قبل خفضها مرة واحدة في ٢٠٢٨. وترتفع احتمالات السوق حاليًا إلى نحو ٥٥٪ لرفع الفائدة في اجتماع الفيدرالي يوم ٢٨ أكتوبر.
ولم تتحرك الأسهم الأمريكية كثيرًا، فأنهى مؤشر S&P 500 الأسبوع عند ٧,٦٥١ نقطة بانخفاض ٠٫١٪، وارتفع مؤشر Nasdaq 100 بنسبة ٠٫٩٪ إلى ٢٩,٦٤٤ نقطة، وتراجع مؤشر التذبذب VIX من ١٥٫٨ إلى ١٤٫٨ نقطة، بينما تراجع مؤشر Dow Jones الصناعي ١٫٧٪.
على الصعيد الدولي، قرر بنك إنجلترا تثبيت الفائدة يوم الخميس عند ٣٫٧٥٪ بأغلبية ٦ مقابل ٣، كما رجَّحت الأسواق. وبلغ التضخم البريطاني ٣٫١٪ في أغسطس، ويتوقع البنك أن يتجاوز ٤٪ في أوائل ٢٠٢٧. في اليابان، قرر البنك المركزي يوم الجمعة رفع الفائدة ٢٥ نقطة أساس إلى نحو ١٫٢٥٪ بأغلبية ٧ مقابل ٢، وهي أعلى فائدة يابانية منذ نحو ثلاثة عقود. في أوروبا، اتسع الفارق بين عائد السندات الفرنسية لعشر سنوات وعائد نظيرتها الألمانية إلى نحو ١٠٠ نقطة أساس، وهو الأوسع منذ نحو أربعة عشر عامًا. وتدير فرنسا عجزًا يتراوح بين ٥٪ و٦٪ من ناتجها المحلي، ولأنها هي داخل منطقة اليورو فهي لا تملك تحكمًا كاملًا في سياستها النقدية يُمكِّنها من امتصاص هذا الضغط المالي، فيظهر أثر العجز في هذا الفارق في العوائد بين سندات الاقتصادين الأكبر في أوروبا.
💡 توقعات خبراء أموال: نواصل تجنُّب السندات طويلة الأجل بعد أن دفع قرار الفيدرالي عائد العشر سنوات فوق ٥٪، ولا نعود إليها قبل أن يتراجع دون ٤٫٩٪ بشكل دائم.
سعر النفط يتراجع ٠٫٧٪ لكن يبقى فوق ١٠٠ دولار
تراجع سعر النفط خلال الأسبوع بنسبة ٠٫٧٪ إلى ١٠٣٫٩ دولار للبرميل، بينما واصل الديزل الأمريكي صعوده إلى ٦٫٤٥ دولار للجالون مقابل ٦٫١٦ دولار قبل أسبوع، مع استمرار التوتر في الخليج.
ويعود تراجع سعر النفط إلى سببين:
أولًا: أظهرت بيانات تتبُّع السفن أن السعودية مازالت تمرِّر نحو ٢٫٨ مليون برميل يوميًا عبر مضيق هرمز مقابل نحو ٧٠٠ ألف برميل في أغسطس، أي أن إغلاق خط أنابيب شرق-غرب كان أقل أثرًا مما بدا في البداية.
ثانيًا: تصريح الرئيس الأمريكي يوم الأربعاء بأن الحرب تقترب من نهايتها وأن إيران تواصلت مع واشنطن مباشرة، وهو ما لم تؤكده طهران.
ولم ينتقل أثر الطاقة إلى السلع الأساسية بعد، إذ ساهمت أسعار السلع بنحو ٠٫١٪ فقط في قراءة التضخم لشهر أغسطس مقابل نحو ١٪ كاملة من الطاقة. ونتوقع أن تظهر أسعار الوقود الحالية في صورة ارتفاع واضح في أسعار السعر في قراءة التضخم لشهر سبتمبر، ما قد يُشكِّل ضغطًا إضافيًا علىى الفيدرالي لرفع الفائدة في أكتوبر.
تقدير أسعار أسهم أبرز الشركات
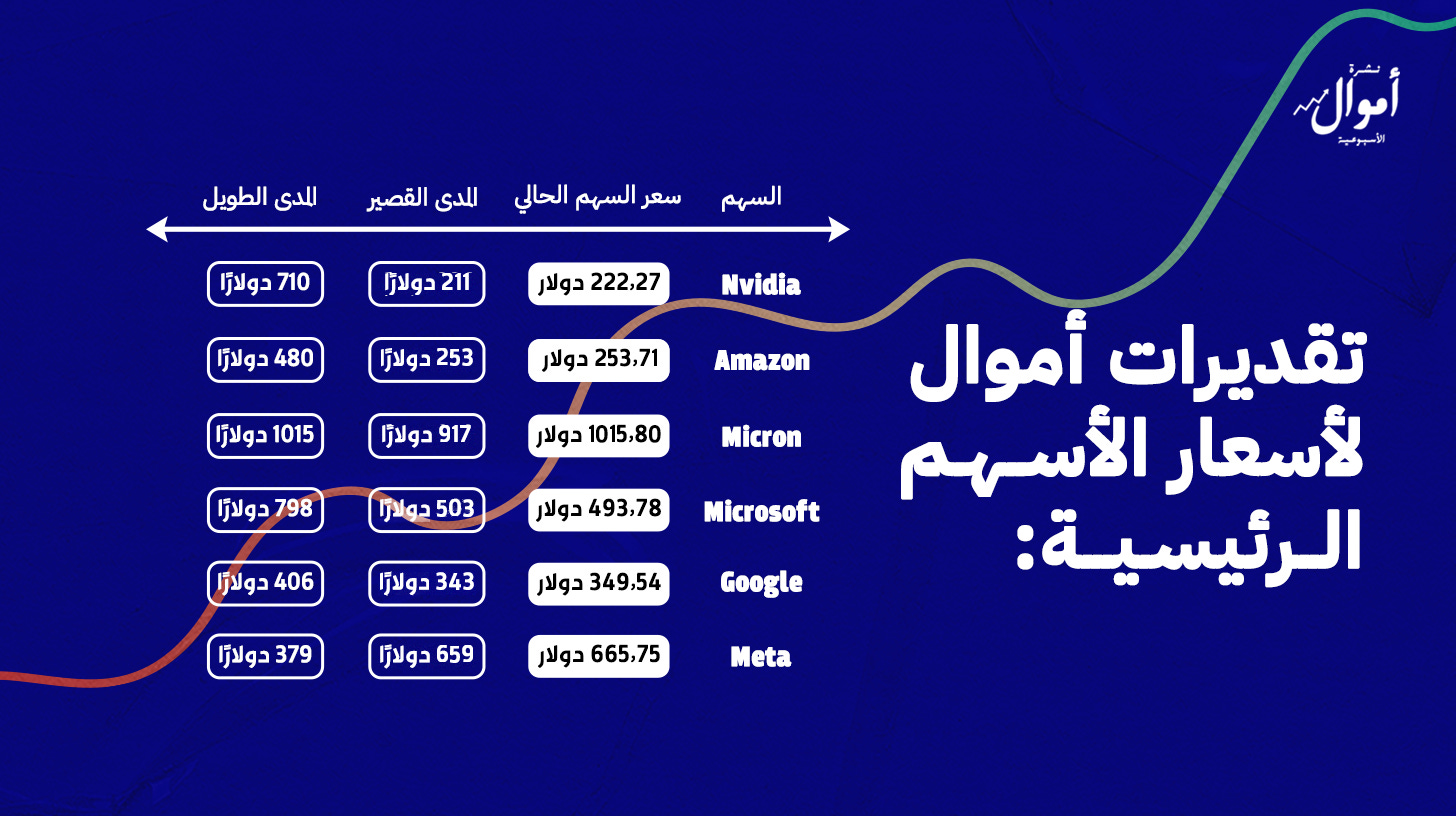
هبط سهم Micron نحو ٥٪ إلى ٩٢٤ دولارًا مطلع الأسبوع، ثم ارتفع في جلستي الخميس والجمعة ليغلق عند ١,٠١٦ دولارًا. يبقى تقييمنا للسعر محايدًا، إذ يحد مضاعف الربحية المنخفض لقطاع أشباه الموصلات من فرص ارتفاع قيمة السهم. وتصدر نتائج الشركة الربع سنوية يوم ٣٠ سبتمبر المقبل.
تقديرات أموال لأسعار الأسهم الرئيسية:

الذهب يرتفع ٠٫٧٪ بعد تراجع جديد على خلفية قرار الفيدرالي
هبط الذهب إلى قاعٍ جديد عند ٤,٢٣٥ دولارًا خلال الأسبوع إثْر قرار الفيدرالي، ثم أغلق عند ٤,٣٧٨ دولارًا للأونصة بارتفاع ٠٫٧٪. أما عن هدفنا عند ٤,٧٠٠-٤,٩٠٠ دولارًا للأونصة، كنا قد أشرنا إلى أننا نشترط تراجع عوائد السندات طويلة الأجل قبل أن يتحرك السعر صعودًا نحو النطاق المستهدف، وقد استمر عائد العشر سنوات في الصعود متجاوزًا ٥٪.
💡 توقعات خبراء أموال: عوائد السندات طويلة الأجل مازالت في ارتفاع، ما يؤثر سلبًا على حركة سعر الذهب. ويبقى هدفنا عند ٤,٧٠٠-٤,٩٠٠ دولار قائمًا حتى أوائل نوڤمبر إذا انعكس اتجاه العوائد.
بتكوين يرتفع ٥٫٥٪ مستعيدًا المتوسط الحقيقي للسوق
علَّقنا في عددنا الماضي تحوُّل قراءتنا لبتكوين إلى سلبية على إغلاقٍ أسبوعي دون المتوسط الحقيقي للسوق (True Market Mean)، الذي يبلغ حاليًا ٧٦,٦٧٤ دولارًا، وقد انخفض السعر دون هذا المستوى في جلستين متتاليتين منتصف الأسبوع، ثم عاود الصعود مرة أخرى ويتداول حاليًا عند حوالي ٨٠,٥٠٠ دولارًا.
وامتص السوق حدثين سلبيين خلال الأسبوع. الحدث الأول كان إخفاق التصويت في مجلس الشيوخ الأمريكي على مشروع قانون تنظيم سوق العملات الرقمية، والحدث الثاني هو رفع الفيدرالي للفائدة. وسجَّلت صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) أسبوعًا شبه متعادل بتدفقاتٍ خارجة قدرها ٧٫١ مليون دولار فقط، ومازال متوسط تكلفة مستثمريها عند ٨٤,٢٥٥ دولارًا، أي أن خسارتهم المتوسطة تقلَّصت إلى نحو ٣٪ من نحو ٩٪ قبل أسبوع.
ما يجب مراقبته خلال الأسبوع المقبل
الاثنين ٢١ سبتمبر: عودة مسؤولي الفيدرالي إلى الحديث العلني بعد انتهاء فترة الصمت.
الأربعاء ٢٣ سبتمبر: القراءة الأولية لمؤشرات مديري المشتريات في الولايات المتحدة ومنطقة اليورو وبريطانيا، ووصول الرئيس الصيني شي چين بينج إلى واشنطن.
الخميس ٢٤ سبتمبر: القمة الأمريكية الصينية لمناقشة اتفاقيات التجارة والرسوم الجمركية وصادرات المعادن النادرة.
الجمعة ٢٥ سبتمبر: طلبيات السلع المعمِّرة الأمريكية لشهر أغسطس، وانتهاء صلاحية عقود خيارات بتكوين الربع سنوية.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.