

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند ارتفاع عوائد السندات طويلة الأجل رغم تراجع احتمالات رفع الفائدة، وأدرجنا محضر اجتماع الفيدرالي لشهر سبتمبر ومؤشر ثقة المستهلك الأمريكي ضمن ما يجب مراقبته. نبدأ عدد هذا الأسبوع بتحليل أسباب تراجع عوائد السندات طويلة الأجل، ثم تطورات أسواق النفط والطاقة، ثم تقدير أسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
العوائد طويلة الأجل تتراجع بعد إقبال قوي على مزادات السندات
أغلق عائد سندات العشر سنوات جلسات هذا الأسبوع منخفضًا ٤ نقاط أساس إلى ٥٫٢٤٪، بعد أن بلغ نحو ٥٫٣٦٪ خلال تداولات الأربعاء، وهو أعلى مستوى منذ ٢٠٠٢، وتراجع عائد الثلاثين عامًا ٣ نقاط أساس إلى ٥٫٦٠٪.
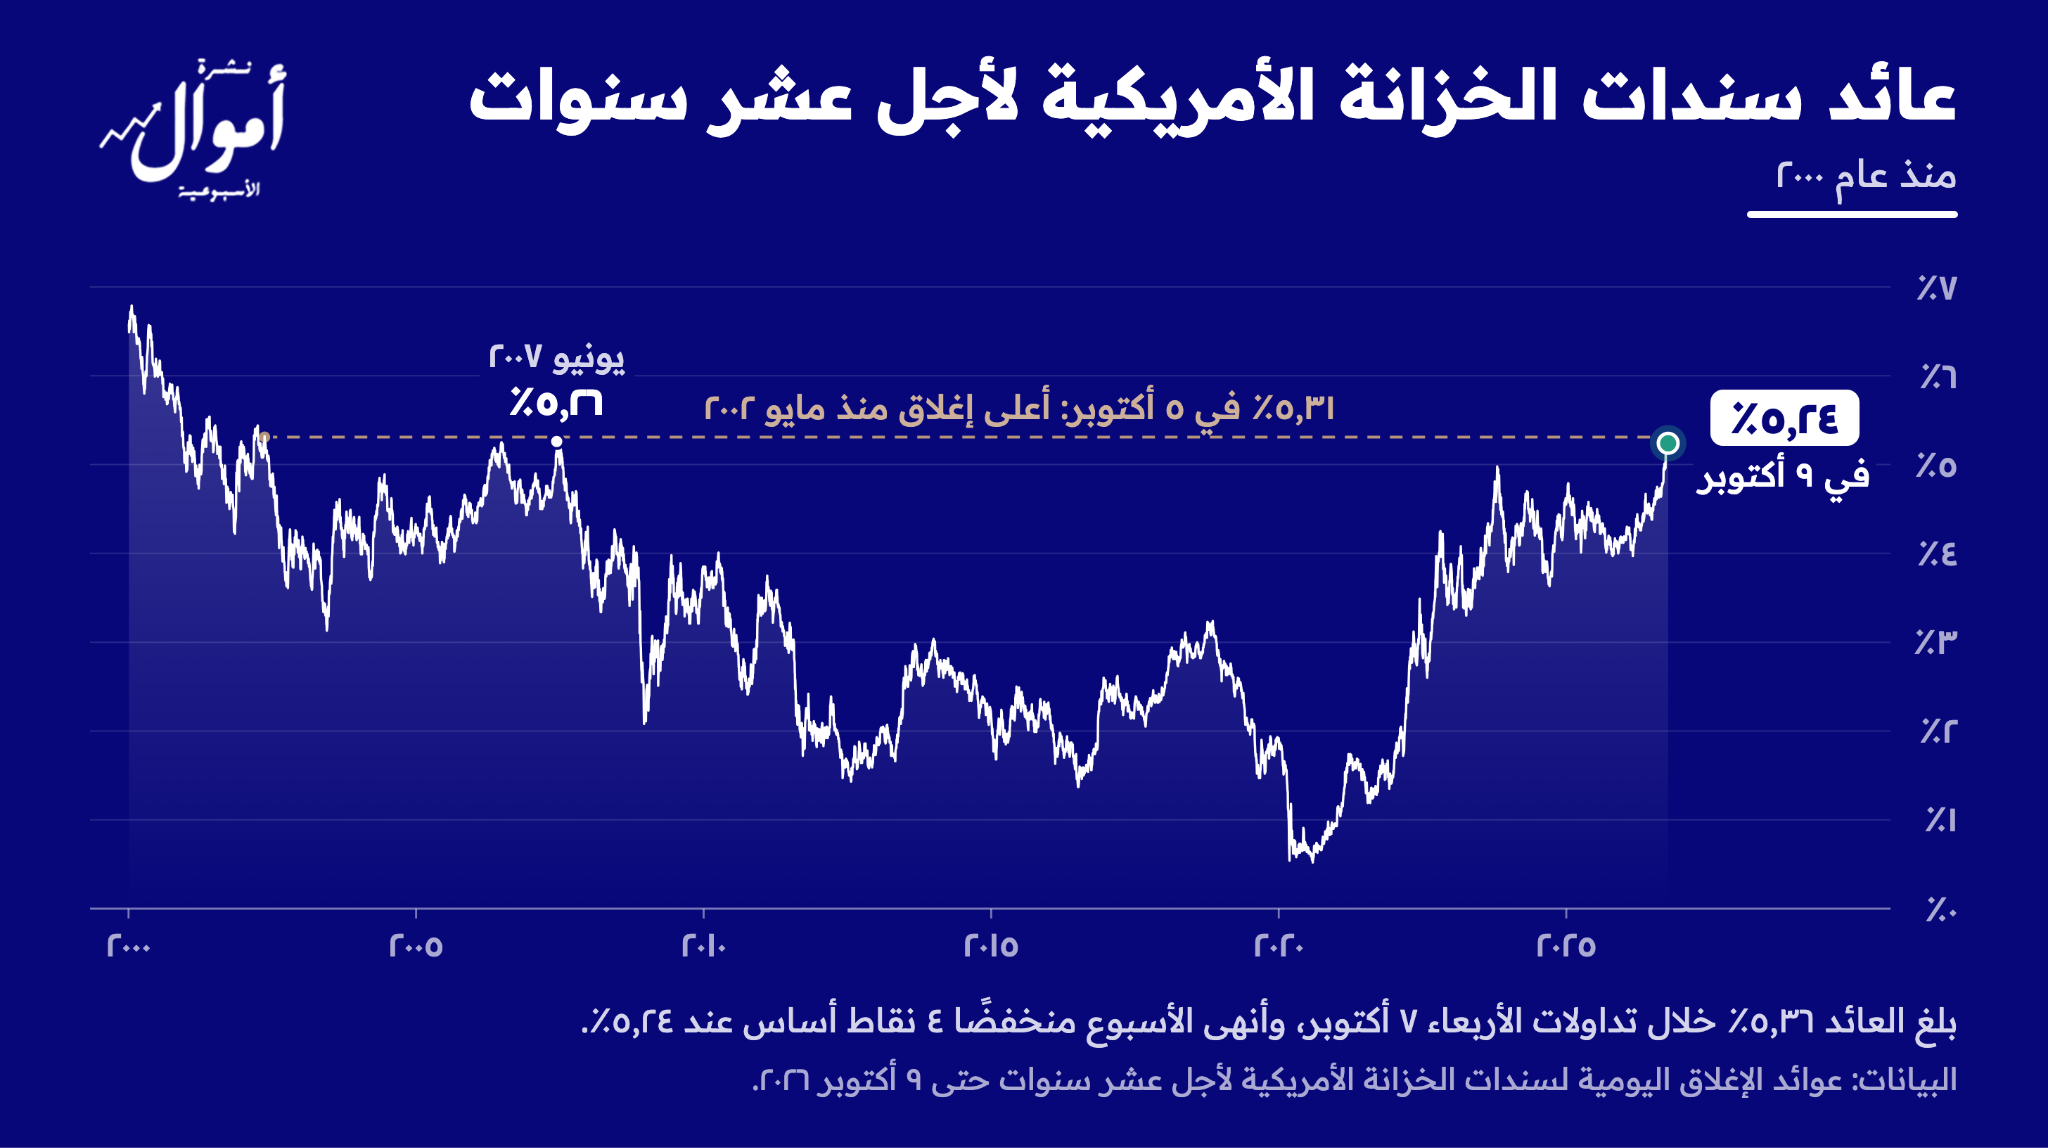
وبدأ التراجع يوم الأربعاء بعد إقبال قوي من المستثمرين على مزادٍ لسندات العشر سنوات بقيمة ٣٩ مليار دولار، بيعت فيه السندات عند عائد ٥٫٣٠٪، وهو أعلى عائد في مزاد لهذه السندات منذ عام ٢٠٠٠. ولقي مزاد سندات الثلاثين عامًا يوم الخميس طلبًا جيدًا أيضًا. وفي اليوم نفسه، كتب الرئيس الأمريكي دونالد ترامب أن الولايات المتحدة لن تهاجم إيران قبل انتخابات التجديد النصفي في نوڤمبر، فواصلت العوائد تراجعها، ثم أبدى تحفظًا على هذا التعهد يوم الجمعة حين سُئل عنه مجددًا.
وأظهر محضر اجتماع الفيدرالي لشهر سبتمبر، الصادر يوم الأربعاء، أن معظم الأعضاء رأوا أن رفعًا إضافيًا للفائدة سيكون مناسبًا على الأرجح بحلول نهاية العام. وقال كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي، يوم الخميس إن الزيادات المقبلة في الفائدة لا يلزم أن تأتي في اجتماعات متتالية. وتراجعت احتمالات رفع الفائدة في اجتماع الفيدرالي يوم ٢٨ أكتوبر إلى نحو ١٨٪، من نحو ٢٢٪ قبل أسبوع. ونتوقع في أموال أن يثبِّت الفيدرالي الفائدة في اجتماع أكتوبر، وأن يرفعها بمقدار ٢٥ نقطة أساس في ديسمبر، وقد يصبح رفعها في أكتوبر أكثر احتمالًا إذا جاءت قراءة التضخم لشهر سبتمبر، التي تصدر يوم الأربعاء المقبل، أعلى من المتوقع.
ونرى أن تراجع العوائد مؤقت ضمن اتجاه صاعد سيستمر مع استمرار ارتفاع أسعار الطاقة، إذ ارتفعت توقعات المستهلكين الأمريكيين للتضخم خلال العام المقبل إلى ٤٫٧٪ وفق القراءة الأولية لمؤشر ثقة المستهلك يوم الجمعة. وما زال عائد العشر سنوات أعلى بنحو ٣٤ نقطة أساس من مستوى ٤٫٩٪ الذي اشترطناه للعودة إلى الاستثمار في السندات طويلة الأجل.
على الصعيد الدولي، اقترب عائد السندات البريطانية لأجل ثلاثين عامًا من ٦٪ مجددًا قبل إعلان الموازنة البريطانية أواخر أكتوبر. وتقلَّص فارق العائد بين السندات الفرنسية والألمانية لعشر سنوات إلى نحو ١٣٧ نقطة أساس، قبل أن يبدأ البرلمان الفرنسي مناقشة مشروع الموازنة الأسبوع المقبل. وحافظ البنك المركزي الأوروبي على لغة محايدة في محضر اجتماعه لشهر سبتمبر، ونتوقع أن يرفع البنك الفائدة مجددًا قبل نهاية العام، والأرجح أن يكون ذلك في ديسمبر.
💡 توقعات خبراء أموال: نتجنب الاستثمار في السندات طويلة الأجل ما دام عائد العشر سنوات أعلى من ٤٫٩٪.
سعر النفط يرتفع ٢٫٤٪ رغم تعهد ترامب بعدم مهاجمة إيران
أنهى سعر النفط جلسات الأسبوع عند نحو ١٠٥ دولارًا للبرميل، بعد أن استقر قرب ١٠٠ دولار حتى يوم الأربعاء، ولم ينخفض بعد تعهد ترامب إلا لفترة قصيرة. ويعود ارتفاع السعر إلى سببين:
أولًا: الهجمات على السفن داخل الخليج، إذ أصيبت ناقلة بمقذوفات قبالة الساحل الشمالي لقطر في وقت متأخر من يوم الأربعاء، في أول هجوم داخل الخليج بعيدًا عن مضيق هرمز منذ نحو شهر، ثم أصيبت سفينة أخرى قبالة سواحل الإمارات يوم الجمعة.
ثانيًا: إعصار إيساياس، الذي أوقف معظم إنتاج النفط الأمريكي في خليج المكسيك قبل وصوله إلى اليابسة يوم الجمعة.
وارتفع السعر نحو ٤٪ يوم الخميس بعد الهجوم قبالة قطر، وبلغت نسبة التوقف في خليج المكسيك نحو ٧٢٪ من إجمالي الإنتاج. وتشير بيانات شركات تتبُّع السفن إلى تراجع حركة العبور في مضيق هرمز هذا الأسبوع إلى أدنى مستوى منذ أكثر من شهرين.
وارتفعت العقود الآجلة للديزل نحو ٥٪ خلال الأسبوع، رغم تراجعها ٣٪ يوم الجمعة بعد أن ألمح ترامب إلى إعلان صفقة بشأن الديزل مع روسيا. ثم أعلن بعد اتصال مع الرئيس الروسي ڤلاديمير بوتين أن روسيا ستورِّد كميات من الديزل إلى الولايات المتحدة، وأصدرت وزارة الخزانة الأمريكية ترخيصًا يسمح باستيراد الديزل الروسي حتى أبريل ٢٠٢٧. أما في محطات الوقود الأمريكية، فتراجع متوسط سعر الديزل إلى نحو ٦٫٢٠ دولار للجالون والبنزين إلى نحو ٤٫٣٥ دولار، بينما ما زالت مخزونات الديزل الأمريكية عند أدنى مستوى لهذا الوقت من العام.
وبعد إغلاق الأسواق، شهد مساء السبت تصعيدًا جديدًا قد يدفع أسعار البترول إلى مزيد من الارتفاع. حيث أسفر هجوم صاروخي شنَّته جماعة الحوثي على مطار الملك خالد في الرياض عن مقتل ١٢ شخصًا على الأقل وإصابة أكثر من ٣٠٠ آخرين، ووصفته تقارير صحفية بأنه الهجوم الأعنف على السعودية منذ ١٠ سنوات.
بينما يبقى اتجاه أسعار الطاقة مرتبطًا بمسار الحرب الأمريكية على إيران. واستمرت المحادثات بين البلدين عبر الوسطاء دون التوصل إلى اتفاق حتى الآن، ووعد وزير الخارجية الإيراني عباس عراقجي بالرد على الحصار الأمريكي خلال أيام، مع تواصل الهجمات على السفن داخل الخليج.
تقدير أسعار أسهم أبرز الشركات
تراجعت أسهم شركات الذكاء الاصطناعي والرقائق يوم الخميس بعد تقارير صحفية أفادت بأن شركة OpenAI أبلغت مستثمريها أن إيراداتها على أساس سنوي تقترب من ٥٠ مليار دولار، أي أقل بنحو ٢٠ مليار دولار من الأرقام المتداولة. وأنهى مؤشر S&P 500 الأسبوع مرتفعًا ١٫٢٪، قريبًا من إغلاقه القياسي يوم الثلاثاء عند ٧,٨١٩ نقطة.
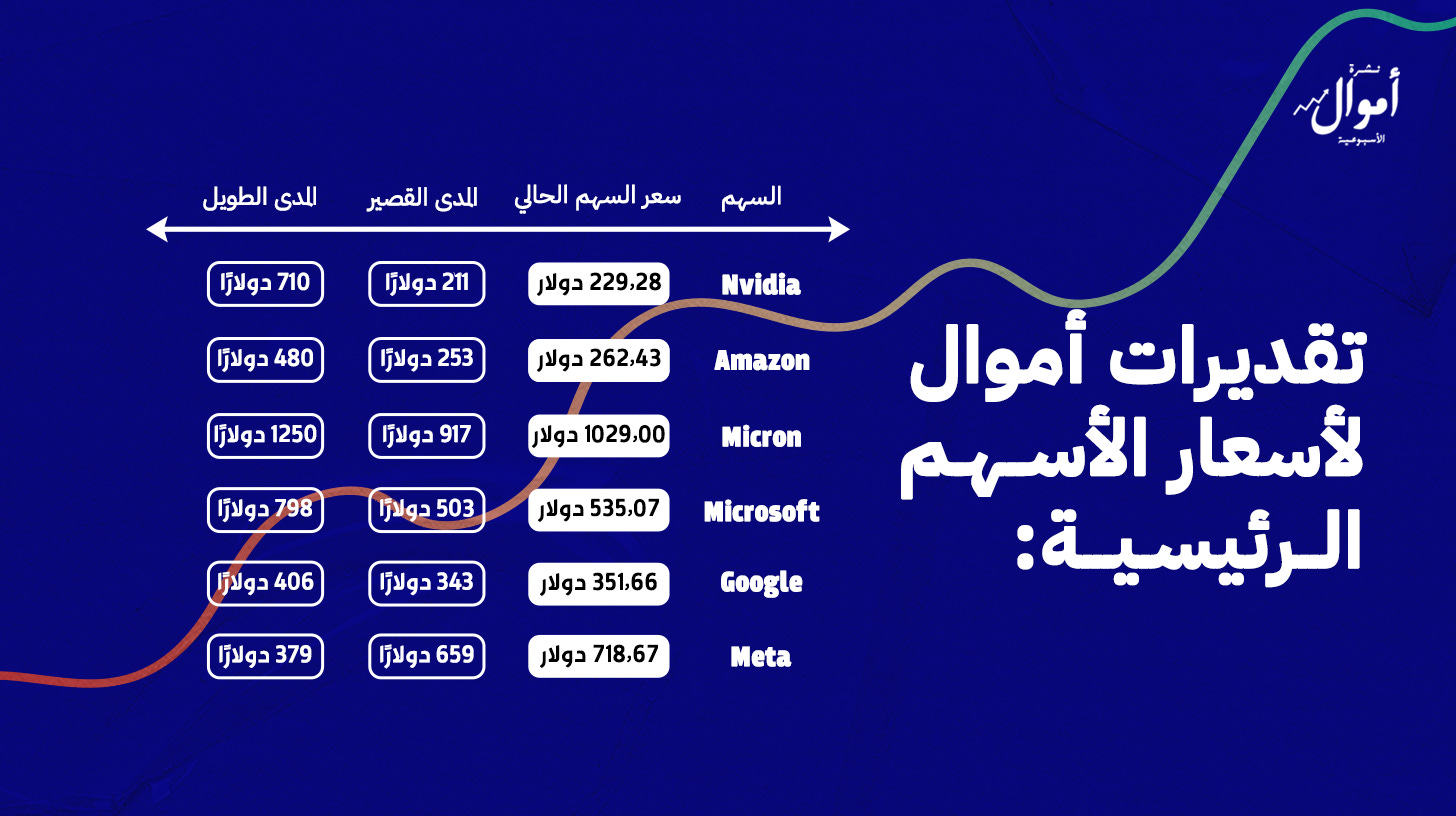
وكان سهم Nvidia قد أغلق عند مستويات قياسية يومي الاثنين والثلاثاء، ثم تراجع نحو ٣٪ يوم الخميس، وأنهى الأسبوع منخفضًا ٢٪ عند نحو ٢٢٩ دولارًا. ونُبقي نظرتنا للسهم إيجابية دون تغيير، لأن الشركات الأعلى إنفاقًا على مراكز البيانات، وهي المصدر الرئيسي للطلب على رقائق Nvidia، لم تُظهر أي تباطؤ في إنفاقها حتى الآن.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يرتفع ١٫٣٪ بعد اقترابه من ٤,٠٠٠ دولار
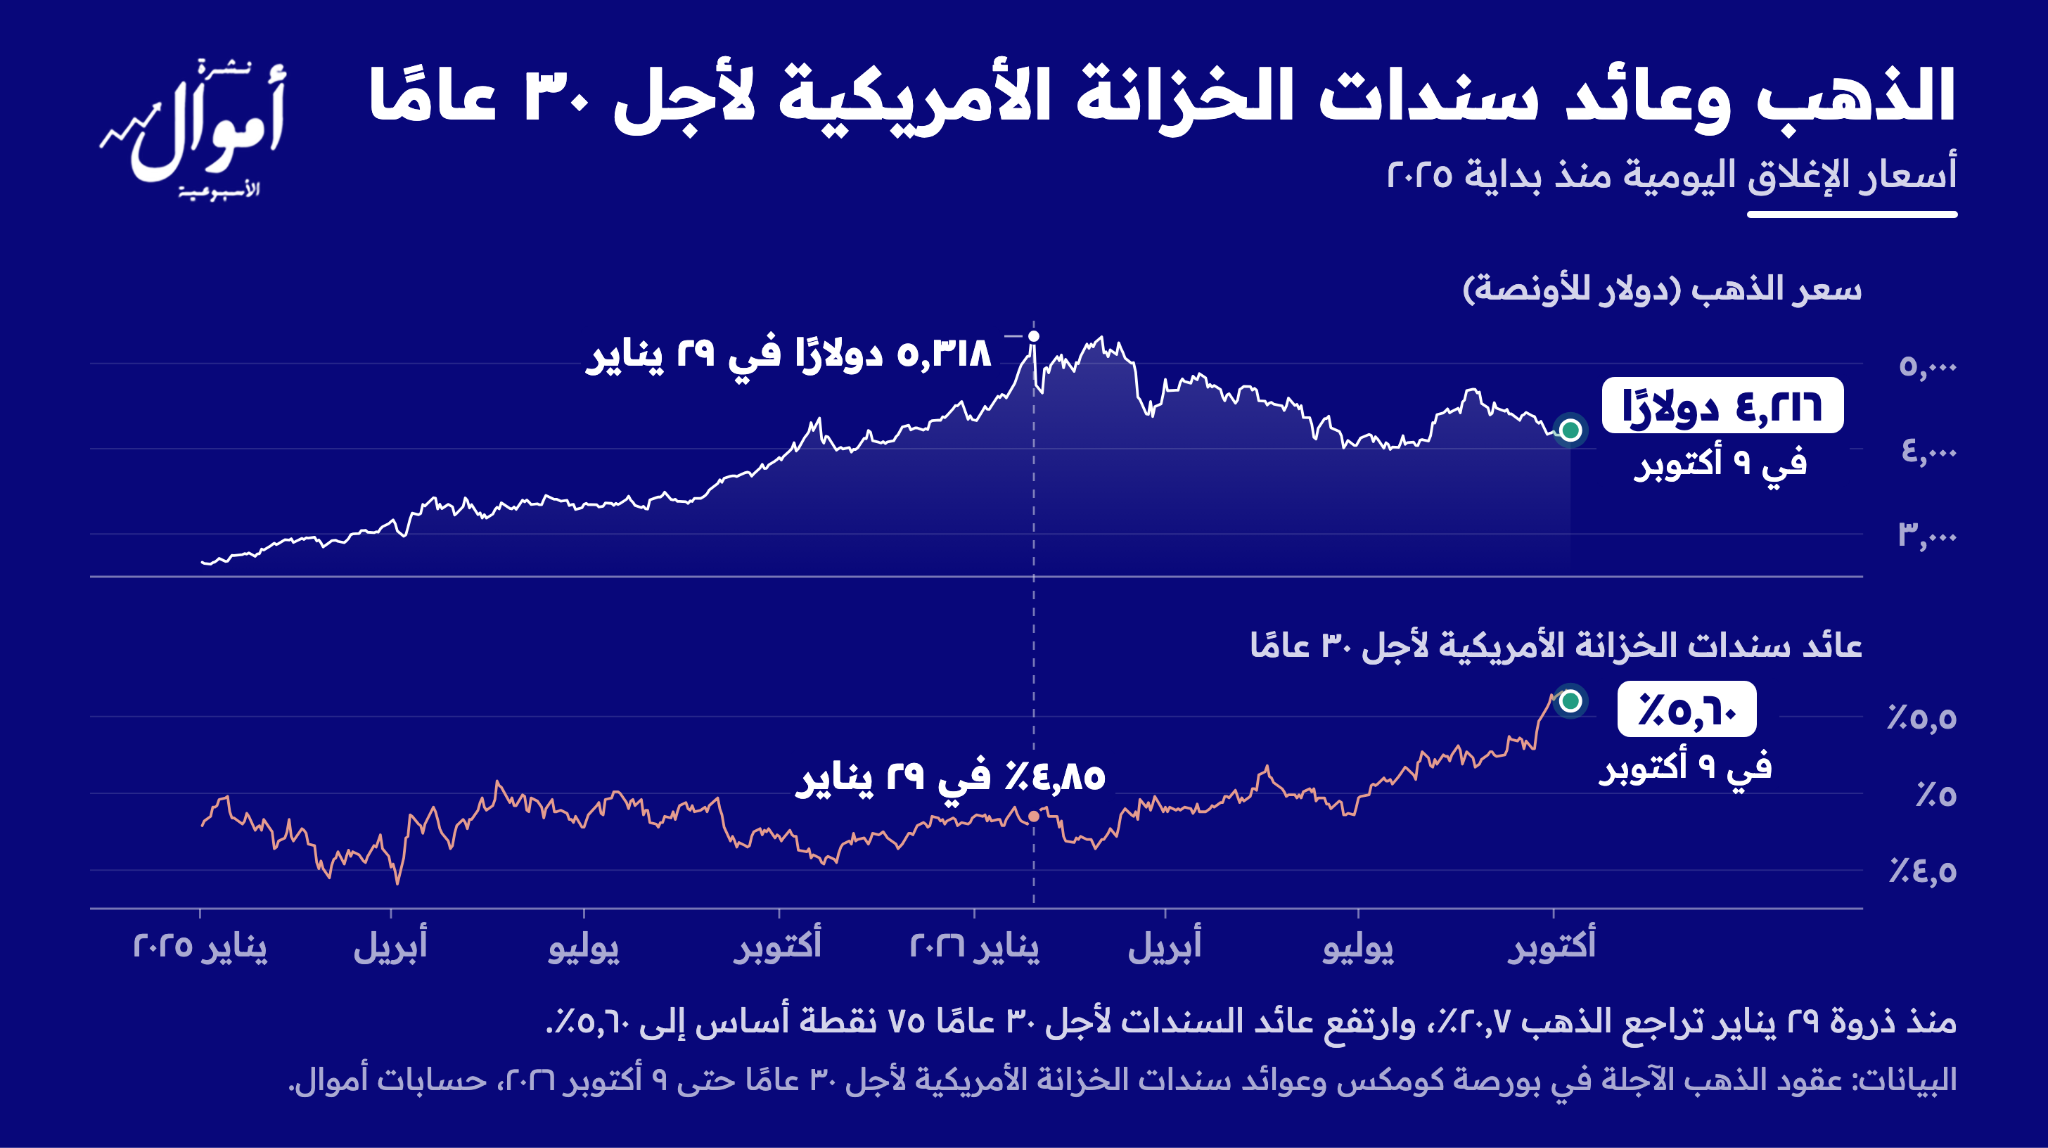
ارتفع الذهب ١٫٣٪ خلال الأسبوع إلى نحو ٤,١٩٠ دولارًا للأونصة، بعد أن تراجع يوم الأربعاء إلى نحو ٤,٠٦٦ دولارًا مع صعود العوائد طويلة الأجل، ثم عاد إلى الارتفاع مع تراجعها. واشترى البنك المركزي الصيني نحو ٢٣ طنًا من الذهب في سبتمبر، وهو أكثر البنوك المركزية شراءً للذهب خلال السنتين الماضيتين.
وكما أشرنا الأسبوع الماضي، ما زال تراجع الذهب إلى نحو ٤,٠٠٠ دولار احتمالًا قائمًا إذا بقيت العوائد طويلة الأجل قرب مستوياتها المرتفعة حتى انتخابات التجديد النصفي في نوڤمبر، وقد اقترب السعر من هذا المستوى يوم الأربعاء.
ويُظهر الرسم البياني التالي تراجع سعر الذهب منذ ذروته في يناير، في الفترة نفسها التي ارتفع فيها عائد سندات الثلاثين عامًا.
💡 توقعات خبراء أموال: نتوقع أن يبلغ الذهب ٤,٧٠٠-٤,٩٠٠ دولار بنهاية العام إذا تحولت عوائد السندات طويلة الأجل إلى اتجاه هابط.

بتكوين يتراجع ٢٫٢٪ مع خروج الأموال من صناديق ETF
هبط بتكوين يوم الخميس إلى نحو ٨٠,٣٠٠ دولار، وهو أدنى مستوى له منذ منتصف سبتمبر، مع تراجع أسهم التكنولوجيا، ويتداول حاليًا عند حوالي ٨٣,٠٠٠ دولار، منخفضًا ٢٫٢٪ عن الأحد الماضي. ويزيد السعر بنحو ٧٪ على المتوسط الحقيقي للسوق (True Market Mean)، أي متوسط تكلفة المستثمرين النشطين، البالغ ٧٧,٤٢٧ دولارًا، ولا تتحول قراءتنا لبتكوين إلى سلبية إلا بإغلاق أسبوعي دون هذا المتوسط، وهو ما لم يحدث حتى الآن.
وسجلت صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) تدفقات خارجة صافية بنحو ٧٠٠ مليون دولار خلال الأسبوع، كان أكبرها يوم الأربعاء بنحو ٤٩٠ مليون دولار، وهو أكبر تدفق لرؤوس الأموال خارج صناديق بتكوين في يوم واحد منذ يونيو. ويقل السعر بنحو ١٫٦٪ عن متوسط تكلفة مستثمري هذه الصناديق عند ٨٤,٣٤١ دولارًا، أي أنهم في المتوسط يتكبدون خسائر طفيفة بعد أن كانوا عند نقطة التعادل.
ما يجب مراقبته خلال الأسبوع المقبل
الاثنين ١٢ أكتوبر: إغلاق سوق السندات الأمريكية بمناسبة عطلة يوم كولومبوس، مع استمرار تداول الأسهم.
الثلاثاء ١٣ أكتوبر: نتائج جي بي مورجان وجولدمان ساكس وويلز فارجو وسيتي جروب.
الأربعاء ١٤ أكتوبر: مؤشر أسعار المستهلكين الأمريكي لشهر سبتمبر (المتوقع ٣٫٦٪ على أساس سنوي)، ونتائج بنك أوف أمريكا ومورجان ستانلي.
الخميس ١٥ أكتوبر: مؤشر أسعار المنتجين ومبيعات التجزئة الأمريكية لشهر سبتمبر، ونتائج تي إس إم سي.
الجمعة ١٦ أكتوبر: كلمة كيڤن وارش، رئيس الاحتياطي الفيدرالي، وهي الأولى له منذ اجتماع سبتمبر.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.