

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند رفع الفيدرالي للفائدة، وأدرجنا القمة الأمريكية الصينية يوم الخميس ضمن ما يجب مراقبته. نبدأ عدد هذا الأسبوع بزيارة الرئيس الصيني شي چين بينج إلى واشنطن ونتائج القمة، ثم ارتفاع عوائد السندات طويلة الأجل، ثم تقدير أسعار أسهم أبرز الشركات، ونختم بقراءتنا للذهب وبتكوين.
واشنطن وبكين تتفقان على تمديد الهدنة التجارية دون حسم الملفات الخلافية
وصل شي چين بينج إلى واشنطن يوم الأربعاء في أول زيارة له إلى الولايات المتحدة منذ ١١ عامًا، واستقبله الرئيس الأمريكي دونالد ترامب، ثم عقد الرئيسان محادثاتهما في البيت الأبيض يوم الخميس. ولم يصدر عن القمة بيان مشترك، بل نشر كل طرفٍ نصًّا منفصلًا بالنتائج.
ونرى في أموال أن بكين جاءت إلى واشنطن بسبع أولويات، وهذا ما خرجت به القمة في كل منها:
أولًا: أن تُعامل الصين خلال الزيارة كندٍ للولايات المتحدة الأمريكية. وقد جرت الزيارة ببرنامجها الرسمي كاملًا كما أرادت الصين. ويُعدُّ الاستقبال اللائق في البيت الأبيض دون أخطاء في المراسم نجاحًا أمام الداخل الصيني، بصرف النظر عن نتائج المحادثات.
ثانيًا: أن تؤكد واشنطن مجددًا وصف بكين للعلاقة بـ«الاستقرار الاستراتيجي البنَّاء». وقد التزم به النصَّان الرسميان، وأضاف النص الأمريكي كلمة الاحترام إلى صيغة قمة بكين في مايو. وكانت السفارة الصينية في واشنطن قد شرحت هذا الوصف قبل الزيارة في أربعة أبعاد، هي التعاون، وإدارة الخلافات الاستراتيجية ومنها ضمنيًا تايوان، والمنافسة ضمن حدود في مجالات مثل التجارة وقيود التصدير والذكاء الاصطناعي، ثم السلام، ولم يرد هذا الشرح إلا في النص الصيني.
ثالثًا: رسوم جمركية منخفضة وتمديد الهدنة التجارية المتفق عليها في بوسان في أكتوبر ٢٠٢٥. وقال سكوت بيسنت، وزير الخزانة الأمريكي، أن الهدنة ستمتد إلى يناير ٢٠٢٧، وأيَّدت بكين تمديد الهدنة دون تحديد تاريخ انتهائها. واتفق الطرفان على خفض الرسوم على سلع غير حساسة بقيمة ٣٠ مليار دولار. ووعد جيمسون جرير، الممثل التجاري الأمريكي، بإعلان التفاصيل يوم الاثنين. وتحرص بكين على هذه الهدنة في ظل ضعف الاستثمار الخاص ودخول قطاع البناء السكني عامه السادس من الركود، وقد بلغ فائض الصين التجاري في السلع نحو ١٫٢ تريليون دولار العام الماضي.
رابعًا: المعادن النادرة. التي تستخدمها بكين في مواجهة القيود الأمريكية على تصدير الرقائق الإلكترونية. ذكرت البيانات الصادرة عن كلٍ من واشنطن وبكين أن الطرفين يواصلان العمل على المخاوف الأمريكية بشأن المعادن النادرة، ولم تدخل قيود الرقائق في التفاوض. وكانت بكين قد تعهدت في بوسان بإعادة صادراتها من هذه المعادن إلى الولايات المتحدة واليابان وحلفائهما إلى وضعها الطبيعي، ضمن الاتفاق الذي علَّقت واشنطن بموجبه رسومها لمدة عام، وترى واشنطن أن ذلك لم يحدث. ونرى أن ربط بكين بين الملفين قد يزيد التوتر بدلًا من أن يدفع واشنطن إلى التراجع، لأن المعادن الحيوية أولوية أساسية لترامب.
خامسًا: مخاطر الذكاء الاصطناعي. ولم يكن واضحًا إن كانت بكين تشارك واشنطن اهتمامها بها، وقد اتفق الطرفان على حوار بشأنها تُعقد جولته المقبلة في نوڤمبر، وعلى إنشاء قناة اتصال لمناقشة أية حوادث تقنية مستقبلية. وكان النقاش حول هذه المخاطر قد بدأ في قمة مايو، ويتعلق بوقوع النماذج المتقدمة في أيدي دول أو جماعات خارجة عن القانون، أو بقدرتها على مهاجمة البنية التحتية، وبما إذا كانت بكين ترى في نماذجها مفتوحة المصدر المنتشرة حول العالم مصدرًا للمخاطر نفسها. وقد أبدى وزير أمن الدولة الصيني قبل القمة إدراكًا لاحتمال وجود هذه المخاطر، مع تحميل الولايات المتحدة مسؤوليتها.
سادسًا: إلغاء صفقة الأسلحة الأمريكية لتايوان. بلغت الصفقة نحو ١٤ مليار دولار، وقد علَّقت إدارة ترامب تنفيذها. ووصف ترامب الصفقة، التي أقرها الكونجرس، بأنها ورقة تفاوض جيدة، وقد يؤجل قراره بشأنها حتى نهاية لقاءاته مع شي هذا العام، ليرى ما إذا كانت الصين قد ساعدت في ملف المعادن النادرة واستأنفت شراء المنتجات الزراعية الأمريكية بكميات كبيرة قبل انتخابات التجديد النصفي.
سابعًا: جدول أعمال إيجابي يشمل تبادل الطلاب والاستثمار والتعاون الصحي. وتضم مجالاته المقترحة إعادة بناء التبادل الطلابي، وتخفيف القيود على الاستثمار المتبادل في القطاعات الأقل حساسية، والتعاون في أبحاث السرطان والتحليل المشترك لبيانات التجارب السريرية، وهو المجال الذي نراه الأقرب إلى نتائج عملية.
وتحتاج بكين إلى الهدنة التجارية لأن الصادرات هي أقوى مصادر نموها حاليًا، إذ ارتفعت بنحو ٢٥٪ على أساس سنوي بالدولار في أغسطس، وارتفعت صادراتها إلى الولايات المتحدة ٣٤٪، بينما لم تنمُ مبيعات التجزئة الداخلية سوى ٠٫٤٪.
وانخفض مؤشر CSI 300 للأسهم الصينية بنسبة ١٫٧٪ يوم القمة، وسجَّل مؤشر Hang Seng في هونج كونج يوم الجمعة أدنى إغلاق له منذ يوليو، إذ رأت الأسواق نتائج القمة محدودة، وجاء التمديد الذي أعلنه بيسنت لشهرين فقط، مقابل عام كامل للهدنة الأصلية.
ويأتي أول اختبار لمتانة العلاقة بين البلدين يوم ١٨ أكتوبر، حين يُلزم قانون العقوبات على روسيا وإيران الرئيس الأمريكي برفع الرسوم بنسبة تصل إلى ١٠٠٪، دون حدٍّ أدنى، على سلع أكبر خمسة مستوردين للنفط أو الغاز الروسي إذا واصلوا الشراء، والصين من بينهم ولم يُعلَن عن أية إعفاءات استثنائية لها. ثم ينتهي قانونيًا في ٩ و١٠ نوڤمبر تعليق عدد من إجراءات الطرفين، فتعود قيود الصين على المعادن النادرة التي أعلنتها في أكتوبر ٢٠٢٥، وترتفع رسومها على السلع الأمريكية من ١٠٪ إلى ٣٤٪، ما لم يُمدَّد التعليق رسميًا. ويلي ذلك قمة منتدى التعاون الاقتصادي لآسيا والمحيط الهادئ (APEC) في شنتشن في نوڤمبر، وقمة مجموعة العشرين في ميامي في ديسمبر.
ورأينا في مايو أن قمة بكين أنتجت إطارًا سياسيًا دون بروتوكولات لتجنُّب التصعيد أو آليات محددة لإدارة الأزمات. ونرى أن قمة واشنطن أضافت إلى هذا الإطار قنوات اقتصادية وتقنية، لكنها لم تضف أي بنية أمنية واضحة، إذ لم يأتي ذكر مذكرة التفاهم المقترحة بشأن الاتصال العسكري في الأزمات إلا في النص الصيني.
عائد سندات العشر سنوات يسجِّل أعلى إغلاق منذ ٢٠٠٧
ارتفع عائد سندات العشر سنوات ١٦ نقطة أساس خلال الأسبوع إلى ٥٫١٧٪، بعد أن أغلق يوم الخميس عند أعلى مستوى منذ ٢٠٠٧، وارتفع عائد الثلاثين عامًا إلى ٥٫٤٩٪، وهو الأعلى منذ ٢٠٠٤.
وجاء أكبر ارتفاع يوم الأربعاء، بعد أن أظهرت القراءة الأولية لمؤشر مديري المشتريات أقوى نمو لنشاط القطاع الخاص الأمريكي منذ أكثر من خمس سنوات، ثم واصلت العوائد صعودها يوم الخميس مع ارتفاع سعر النفط وإشارة مسؤولين في الفيدرالي إلى مزيد من رفع الفائدة. وارتفعت احتمالات رفع الفائدة في اجتماع الفيدرالي يوم ٢٨ أكتوبر إلى أكثر من ٧٠٪ يوم الأربعاء، ثم عادت إلى نحو ٥٤٪ يوم الجمعة، قرب مستواها قبل أسبوع، دون أن تتراجع العوائد طويلة الأجل.
ورغم ارتفاع العوائد، صعد مؤشر S&P 500 بنسبة ١٫٢٪ إلى ٧,٧٤٣ نقطة، ومؤشر Nasdaq 100 بنسبة ٣٫٣٪ إلى ٣٠,٦٠٨ نقاط بدعم من أسهم التكنولوجيا، بينما استقر مؤشر التذبذب VIX عند ١٤٫٩ نقطة.
على الصعيد الدولي، ارتفع عائد السندات الألمانية لعشر سنوات فوق ٣٫٦٪، وهو الأعلى منذ ١٧ عامًا، وبلغ عائد السندات اليابانية لعشر سنوات ٣٫٠٧٪، وهو الأعلى منذ ١٩٩٦، أي أن ارتفاع العوائد عالمي. ونتوقع أن يرفع بنك إنجلترا الفائدة في نوڤمبر ما لم تتراجع أسعار الطاقة بشكل حاد.
💡 توقعات خبراء أموال: نبقى خارج السندات طويلة الأجل، إذ استمر عائد العشر سنوات في الصعود هذا الأسبوع مبتعدًا عن مستوى ٤٫٩٪ الذي نعتبره مفصليًا.
تقدير أسعار أسهم أبرز الشركات
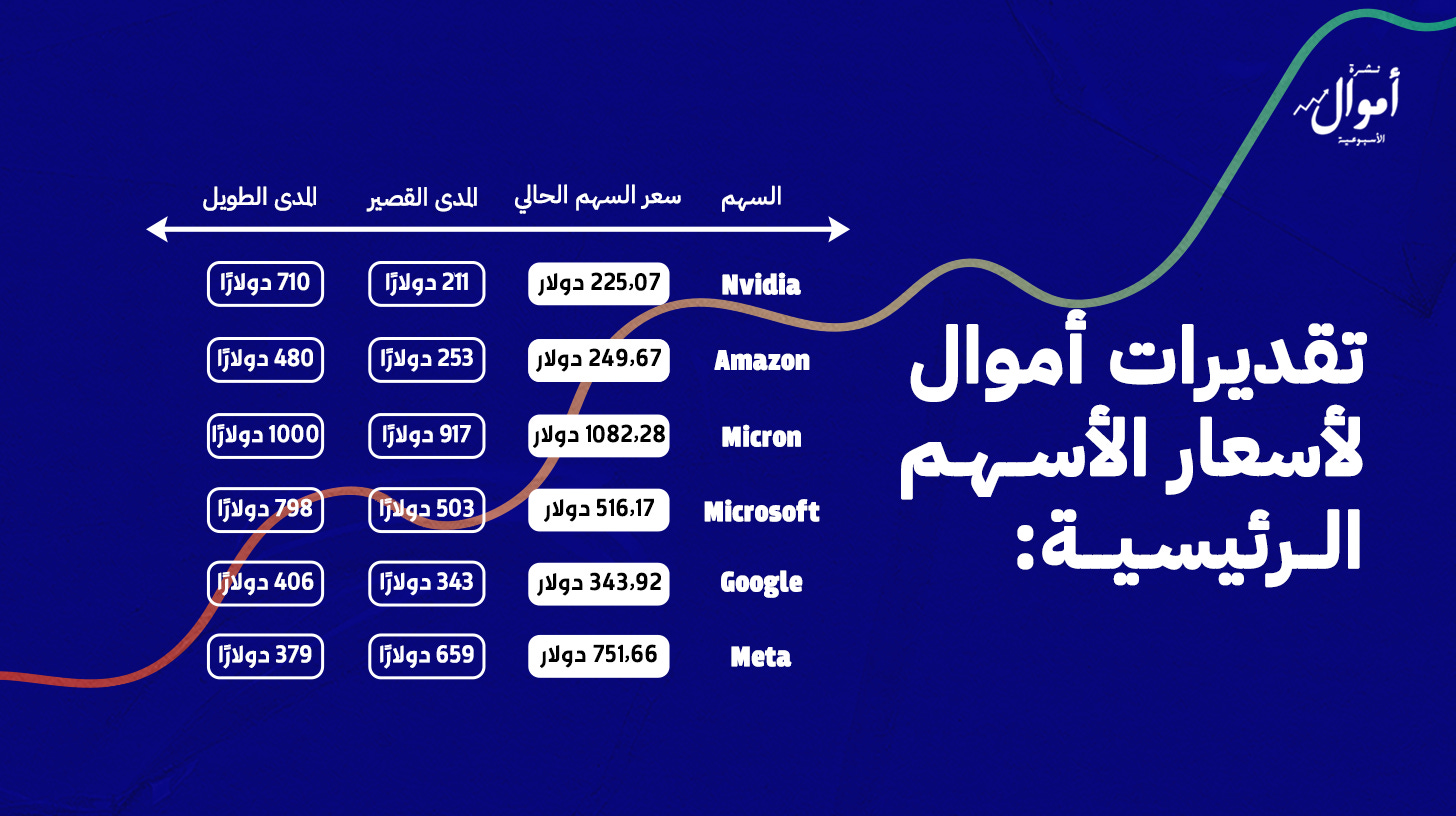
ارتفع سهم Micron ٦٫٥٪ خلال الأسبوع إلى نحو ١,٠٨٢ دولارًا قبل نتائج الشركة الربع سنوية التي تصدر بعد إغلاق السوق يوم الأربعاء ٣٠ سبتمبر، ونرى أن توقعات الشركة للربع المقبل ستحدد رد فعل السهم أكثر من نتائج الربع المنتهي. وخفَّضنا تقديرنا لسعر السهم على المدى الطويل إلى ١,٠٠٠ دولار من ١,٠١٥ دولارًا بعد خفضٍ طفيف لتقديرنا لأرباح الشركة في ٢٠٢٧.
وارتفع سهم Microsoft ٣٫٧٪ يوم الجمعة بعد إطلاق الشركة نسخة جديدة من مساعد الذكاء الاصطناعي Copilot، فتجاوز تقديرنا لسعره على المدى القصير عند ٥٠٣ دولارات، ونظرتنا الحالية للسهم إيجابية.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يتراجع ٢٫١٪ مع اقتراب عائد الثلاثين عامًا من ٥٫٥٪
تراجع الذهب ٢٫١٪ خلال الأسبوع إلى ٤,٢٨٥ دولارًا للأونصة مع ارتفاع عوائد السندات طويلة الأجل، لكنه بقي فوق القاع الذي سجَّله يوم قرار الفيدرالي عند ٤,٢٣٥ دولارًا.
ومازال هدفنا عند ٤,٧٠٠ -٤,٩٠٠ دولار مشروطًا بتراجع عوائد السندات طويلة الأجل، وقد نقلنا أفقه الزمني إلى الفترة بين أكتوبر ومنتصف نوڤمبر بدلًا من أوائل نوڤمبر. ونراقب حاليًا مستوى ٥٫٥٪ كقمة محتملة لعائد سندات الثلاثين عامًا.
💡 توقعات خبراء أموال: نتوقع أن يصل الذهب إلى ٤,٧٠٠-٤,٩٠٠ دولار بين أكتوبر ومنتصف نوڤمبر، إذا بدأ عائد سندات الثلاثين عامًا في التراجع من مستواه الحالي قرب ٥٫٥٪.

بتكوين يتجاوز قمة مايو ويرتفع ٣٫٧٪
تجاوز بتكوين يوم الاثنين قمة مايو، ثم ارتفع إلى نحو ٨٧,٠٠٠ دولار قبل أن يتراجع جزئيًا، ويتداول حاليًا عند حوالي ٨٤,٥٠٠ دولار. ويبقى السعر أعلى بنحو ١٠٪ من المتوسط الحقيقي للسوق (True Market Mean)، الذي يبلغ حاليًا ٧٧,٠٦٨ دولارًا، ولا تتحول قراءتنا إلى سلبية إلا بإغلاق أسبوعي دونه.
واستقطبت صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) تدفقات صافية بنحو ٢٫٢ مليار دولار خلال الأسبوع، ويبلغ متوسط تكلفة مستثمريها ٨٤,٣٢٠ دولارًا، أي أن المستثمر المتوسط في هذه الصناديق عاد إلى نقطة التعادل بعد أن كان يخسر نحو ٣٪.
ما يجب مراقبته خلال الأسبوع المقبل
الاثنين ٢٨ سبتمبر: إعلان تفاصيل الخفض المتبادل للرسوم الجمركية بين الولايات المتحدة والصين.
الثلاثاء ٢٩ سبتمبر: بيانات الوظائف الشاغرة وثقة المستهلك في الولايات المتحدة.
الأربعاء ٣٠ سبتمبر: قراءة التضخم الأمريكية وفق مؤشر نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس، ومؤشرات مديري المشتريات الرسمية في الصين، ونتائج مايكرون.
الخميس ١ أكتوبر: مؤشر ISM للقطاع الصناعي الأمريكي، وإغلاق أسواق البر الرئيسي الصيني بمناسبة عطلة الأسبوع الذهبي حتى ٧ أكتوبر.
الجمعة ٢ أكتوبر: تقرير الوظائف الأمريكية لشهر سبتمبر (المتوقع إضافة ١٠٠,٠٠٠ وظيفة).
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.