

أهلًا بكم في نشرة أموال الأسبوعية!
توقفنا في عددنا السابق عند ارتفاع عوائد السندات الأمريكية بعد بيانات التضخم، ونناقش هذا الأسبوع هبوط الأسهم والذهب وبتكوين معًا في حلقة الانهيار المُفرغة. ثم نناقش أسباب ارتفاع عوائد السندات الأمريكية في ٢٠٢٦ وموقف الاحتياطي الفيدرالي، ونعرض تقديراتنا لأسعار أسهم أبرز الشركات، ونختم بقراءتنا المعتادة للذهب وبتكوين.
مؤشر Nasdaq 100 يستمر في التراجع مع امتداد الهبوط إلى الذهب وبتكوين
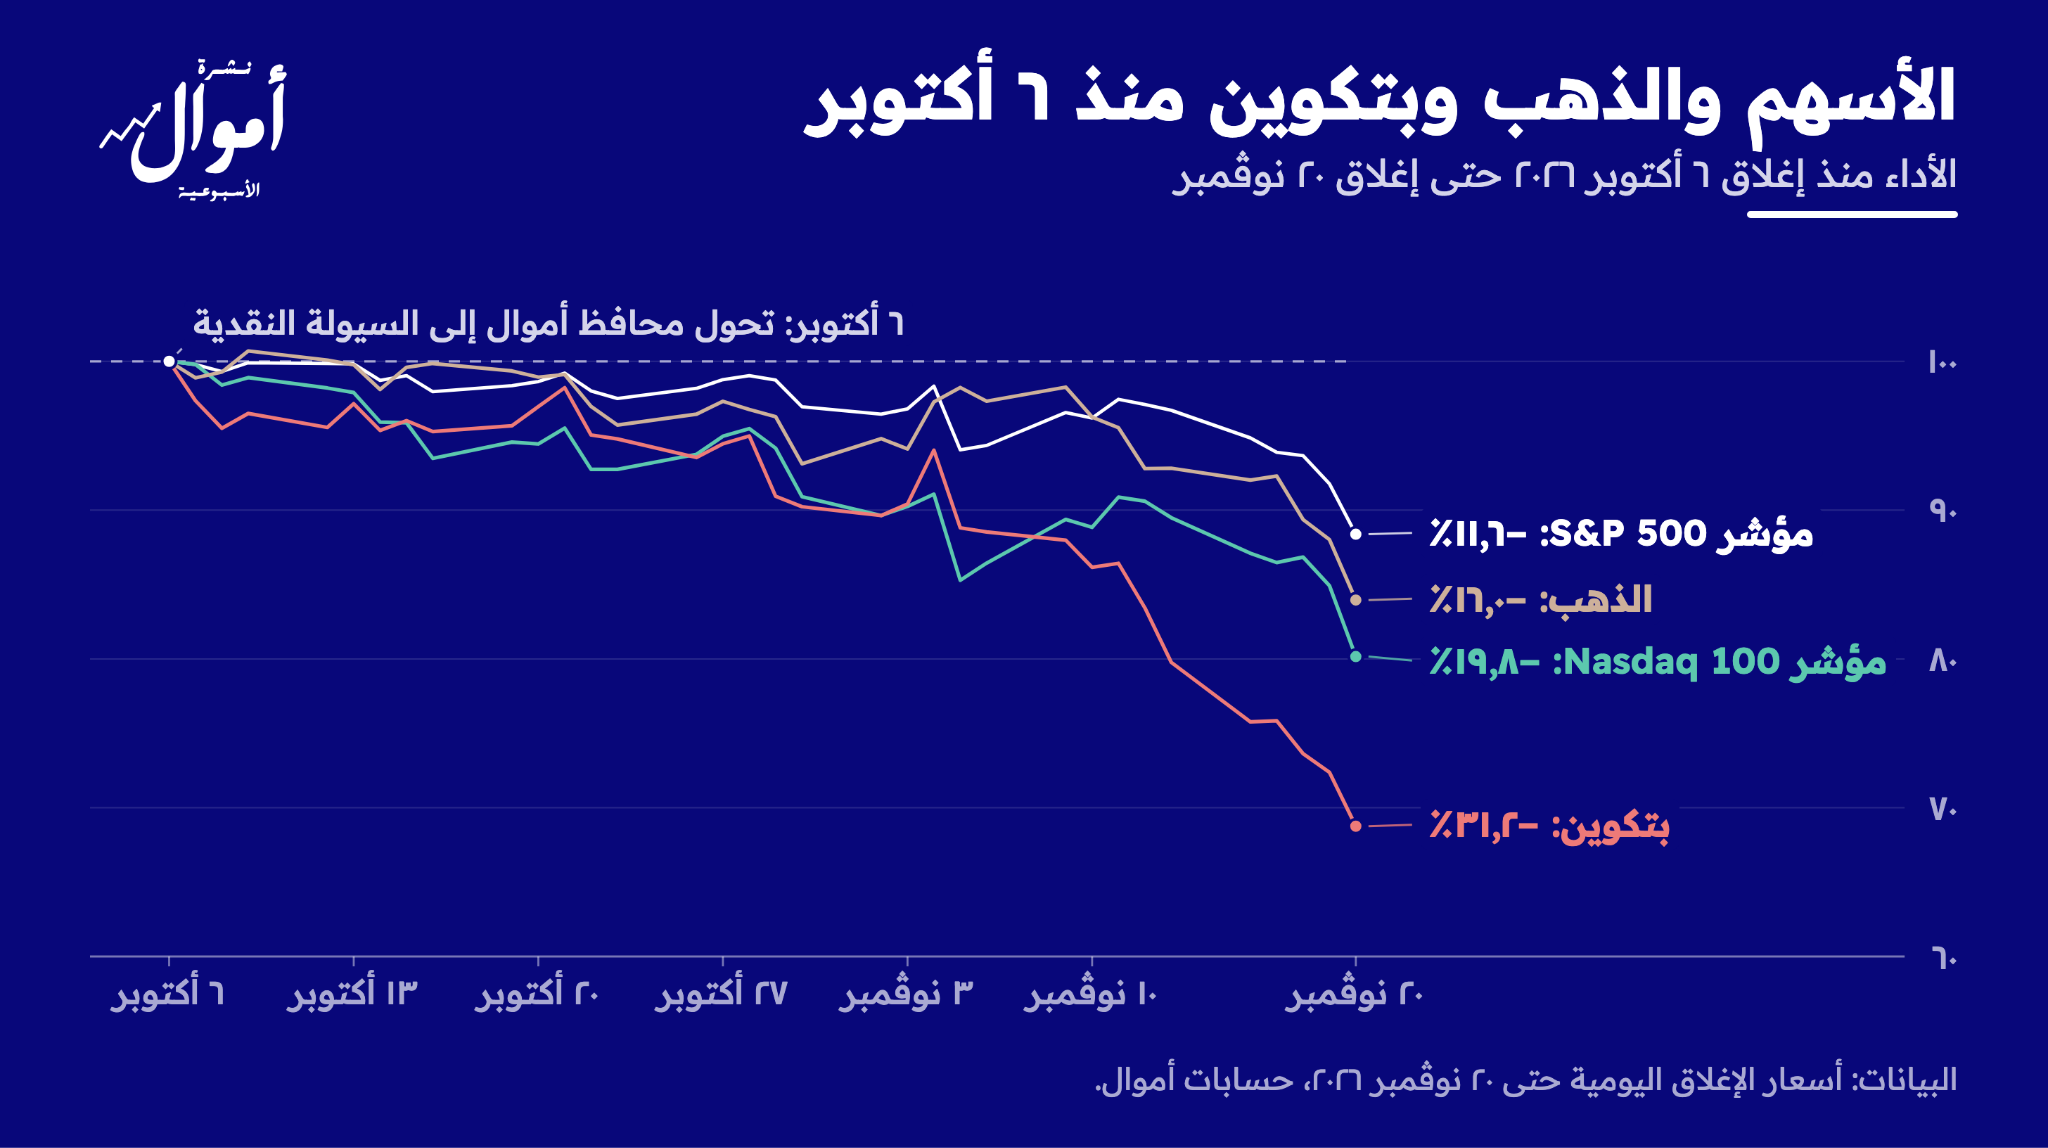
تراجع مؤشر Nasdaq 100 خلال الأسبوع بنسبة ١٠٫٤٪، في أسوأ أسبوع له منذ مارس ٢٠٢٠، ومؤشر S&P 500 بنسبة ٨٫٦٪، في أسوأ أسبوع له منذ أبريل ٢٠٢٥. وتراجع معهما الذهب والفضة وبتكوين. ومنذ مطلع شهر أكتوبر، تراجع مؤشر S&P 500 بنسبة ١١٫٦٪، والذهب ١٦٪، ومؤشر Nasdaq 100 بنسبة ١٩٫٨٪، وبتكوين ٣١٫٢٪، أي أنها هبطت جميعًا في الوقت نفسه.
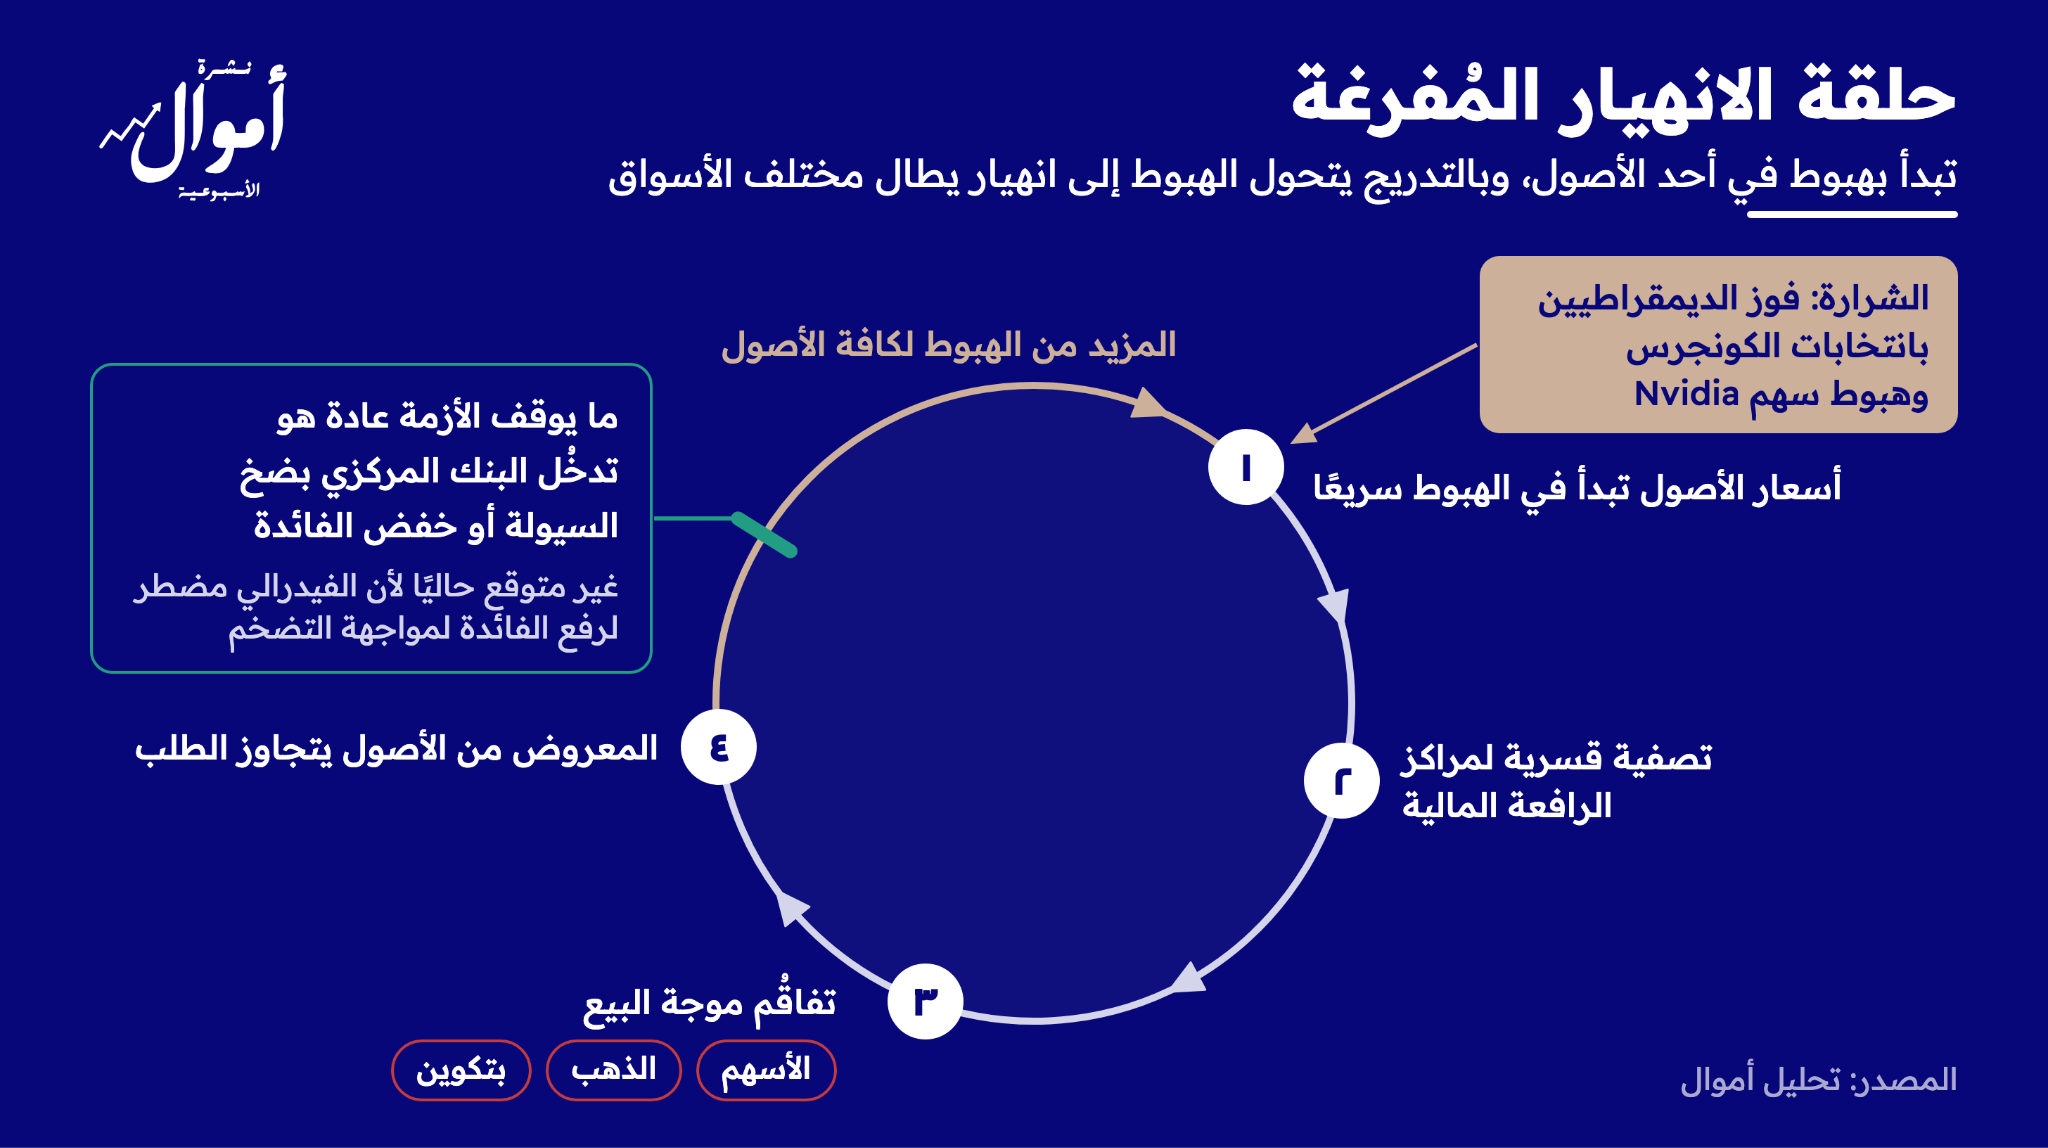
وكانت عوائد السندات المرتفعة تضغط على الأسواق منذ شهور، لكن أي أزمة تحتاج إلى شرارة. وجاءت الشرارة من فوز الديمقراطيين بانتخابات الكونجرس، الذي أقلق المستثمرين بخصوص كل ما يرتبط بالذكاء الاصطناعي، لتوقعهم أن الكونجرس الجديد سيُضيِّق على الشركات الأمريكية العملاقة وسيحدَّ من بناء مراكز البيانات في بعض الولايات. وفي الوقت نفسه، أدت الفضيحة التي طالت الرئيس التنفيذي السابق لشركة Nvidia إلى هبوط سريع في سهمها، فقد كانت القيمة السوقية للشركة نحو ٥٫٦٥ تريليون دولار في أكتوبر، وتراجعت الآن إلى نحو ٣ تريليونات دولار مع هبوط السهم بنحو ٤٨٫٥٪ عن قمته في أكتوبر. وهبوط سهم بهذا الحجم يؤدي حتمًا إلى هبوط واسع المدى في السوق.
ونرى في أموال أن الهبوط المفاجئ في ظروف كهذه أدخل الأسواق في حلقة انهيار مُفرغة، تبدأ بهبوط أحد الأصول ثم أصل آخر، وتتحول بالتدريج إلى انهيار يطال مختلف الأسواق. فعندما تبدأ أسعار الأصول في الهبوط سريعًا، تتبعها تصفية قسرية لمراكز الرافعة المالية (Deleveraging)، إذ يُضطر من يستثمر بقروض قصيرة الأجل إلى بيع ما يملكه لسدادها، فيبيع الأسهم والذهب وبتكوين، فتتفاقم موجة البيع. ومع تجاوز نسبة المعروض من الأصول مقابل نسبة الطلب، تهبط الأسعار مجددًا، فتنطلق موجة جديدة من التصفية القسرية والبيع، وهكذا. وما يوقف هذه الحلقة عادة هو تدخُّل البنك المركزي، وهو غير متوقع حاليًا.
ثلاثة أسباب رفعت عائد سندات العشر سنوات إلى ٥٫٣١٪
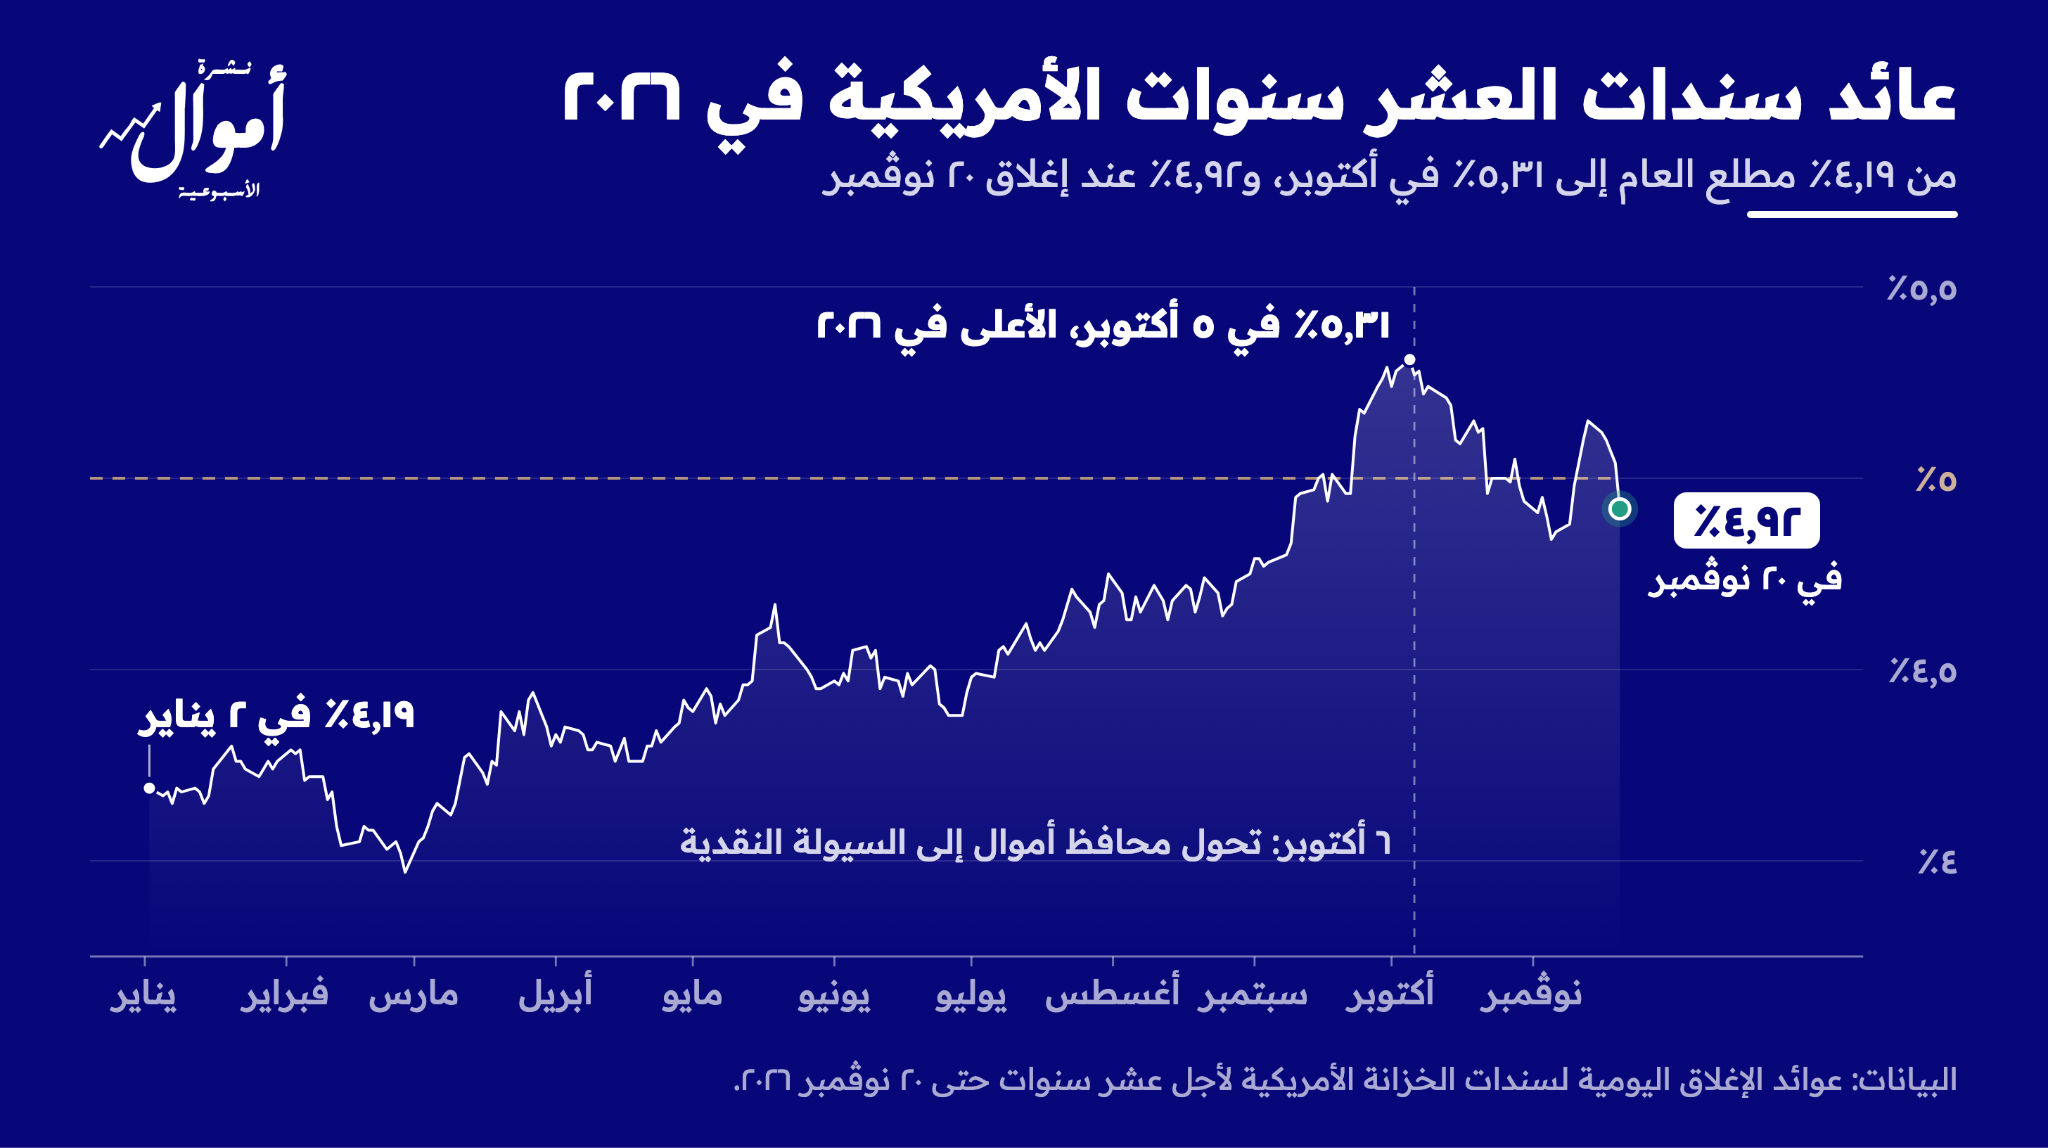
ظلت عوائد السندات الأمريكية ترتفع بشكل مضطرد خلال ٢٠٢٦، حتى بلغ عائد سندات العشر سنوات ٥٫٣١٪ في ٥ أكتوبر، وهو أعلى مستوى له منذ ٢٠٠٢.
وارتفعت العوائد خلال ٢٠٢٦ لثلاثة أسباب:
أولًا، ارتفاع علاوة المخاطرة على الدين الأمريكي: تخطى إجمالي الدين الأمريكي ٤٠ تريليون دولار في أغسطس. ورغم أن عملة الاحتياط العالمية تمنح صناع السياسة في الولايات المتحدة مساحة أوسع للحركة، فالعلاج الوحيد لأزمة الدين هو خفض عجز الموازنة، والتعريفات الجمركية التي فُرضت في ٢٠٢٥ لزيادة الإيرادات لم تحل الأزمة ولو جزئيًا، وخفض الإنفاق مكلف سياسيًا في بلد شديد الاستقطاب. لذلك لا تتوقع الأسواق حلًّا قريبًا، ويطلب المستثمرون عائدًا أعلى للاحتفاظ بالسندات الأمريكية.
ثانيًا، ارتفاع الفائدة في اليابان: ظلت الفائدة اليابانية لسنوات بين ٠٪ و-٠٫١٪، فنشأت تجارة عملاقة تعتمد على الاقتراض بالين (Carry Trade)، إذ تقترض المؤسسات وصناديق التحوط الين بتكلفة شبه منعدمة، ثم تحول رؤوس الأموال المُقترضة لتستثمرها خارج اليابان، خاصة في السندات والأسهم الأمريكية، ويتراوح حجم تلك التجارة عادة بين ٢ و٤ تريليونات دولار. ومع بدء بنك اليابان التشديد النقدي لأول مرة منذ أكثر من ١٧ عامًا، برفع الفائدة وبيع تدريجي للسندات التي يملكها، تتراجع ربحية هذه الصفقات، فيبيع بعض المستثمرين أصولهم خارج اليابان، كالأسهم والسندات الأمريكية والذهب وبتكوين، لسداد قروضهم بالين.
ثالثًا، تسارع اقتراض شركات التكنولوجيا: موَّلت الشركات العملاقة إنفاقها على الذكاء الاصطناعي بين ٢٠٢٢ و٢٠٢٤ من احتياطياتها النقدية، ثم تجاوز الإنفاق قدرتها على التمويل فاضطرت أغلبها للاقتراض. ولأن رأس المال محدود، حيث يذهب إلى ديون تلك الشركات جزءً مما يتجه عادة إلى السندات الحكومية، فيقل الطلب على السندات وترتفع عوائدها.
ويضغط ارتفاع العوائد على أسعار الأصول من ثلاثة أوجه. أولها تقييم الأسهم، فعائد سندات العشر سنوات من المدخلات الرئيسية في نماذج تقييم الشركات، لأن السند هو البديل المتاح للمستثمر. فحين يدر السند ١٪، يجد المستثمر في شركة تنمو ٥-٦٪ سنويًا استثمارًا جذابًا، أما حين يدر ٥٪ أو أكثر، فلا يفضِّل السهم على السند إلا إذا توقع أن تحقق الشركة عائدًا لا يقل عن ١٠-١٥٪ سنويًا، ولذلك ينتقل جزء من رؤوس الأموال من الأسهم إلى السندات كلما ارتفع العائد. وثانيها تكلفة الاقتراض، إذ ترتفع الفائدة على كل أنواع القروض، فيبيع من يحتاج إلى السيولة الأسهم أو الذهب الذي يمتلكه بدلًا من أن يقترض. وثالثها أن أصول مثل الذهب وبتكوين لا يدِرَّان أي عائد، فتقل جاذبيتهما حين يدر السند الحكومي ٥٪.
وأغلق عائد سندات العشر سنوات جلسات هذا الأسبوع منخفضًا ٢٣ نقطة أساس إلى ٤٫٩٢٪، إذ اشترى المستثمرون السندات الأمريكية وهم يبيعون الأسهم والذهب وبتكوين. ولا يعني تراجع العائد انتهاء الضغط على الأصول، فالأسواق تُسعِّر عند إغلاق الجمعة احتمالًا بنحو ٨٩٪ لرفع الفيدرالي الفائدة ٢٥ نقطة أساس في ٩ ديسمبر، كما تتوقع أن يرفعها البنك المركزي الأوروبي وبنك إنجلترا وبنك اليابان في ديسمبر.
وفي أوقات كهذه، ولا سيما حين تبدأ أزمة سيولة يحاول فيها الجميع البيع ولا يجد أحد النقد للشراء، يتدخل البنك المركزي عادة بضخ السيولة في أسواق التمويل قصير الأجل أو بشراء السندات أو بخفض الفائدة. لكن الاقتصاد الأمريكي يواجه أزمة تضخم بسبب ارتفاع أسعار الطاقة بعد اندلاع الحرب بين الولايات المتحدة وإيران، فلذلك لن يستطيع الفيدرالي خفض الفيدرالي الفائدة، بل يتجه إلى رفعها في اجتماعه المقبل، وبذلك لا يُتوقع أن يتدخل حاليًا الطرف الوحيد القادر على تهدئة الأسواق.
💡 توقعات خبراء أموال: ما زلنا نتوقع في أموال أن يرفع الفيدرالي الفائدة ٢٥ نقطة أساس في اجتماع ديسمبر، وأن يواصل رفعها مطلع ٢٠٢٧ للسيطرة على التضخم الناتج عن أزمة الطاقة، ونستبعد أن يخفضها لتخفيف هبوط الأسهم. ويبقى الخطر الأكبر في ٢٠٢٧ تصاعد الحرب على إيران واستمرار أزمة الطاقة أو تفاقمها.
تقدير أسعار أسهم أبرز الشركات
جاءت نتائج Nvidia الفصلية، التي أعلنتها يوم الثلاثاء، أعلى من التوقعات، إذ بلغت إيراداتها ١١٥٫٨ مليار دولار مقابل توقعات عند نحو ١٠٩٫١ مليار دولار. ورغم ذلك تراجع السهم ٢٢٫٩٪ خلال الأسبوع، في أسوأ أسبوع له منذ أكتوبر ٢٠٠٨، وتسارع هبوطه يوم الجمعة بعد أن ذكرت تقارير صحفية أن هيئة الأوراق المالية والبورصات الأمريكية تفحص مسائل محاسبية محتملة في الشركة، ولم تؤكد الهيئة أو الشركة ذلك.
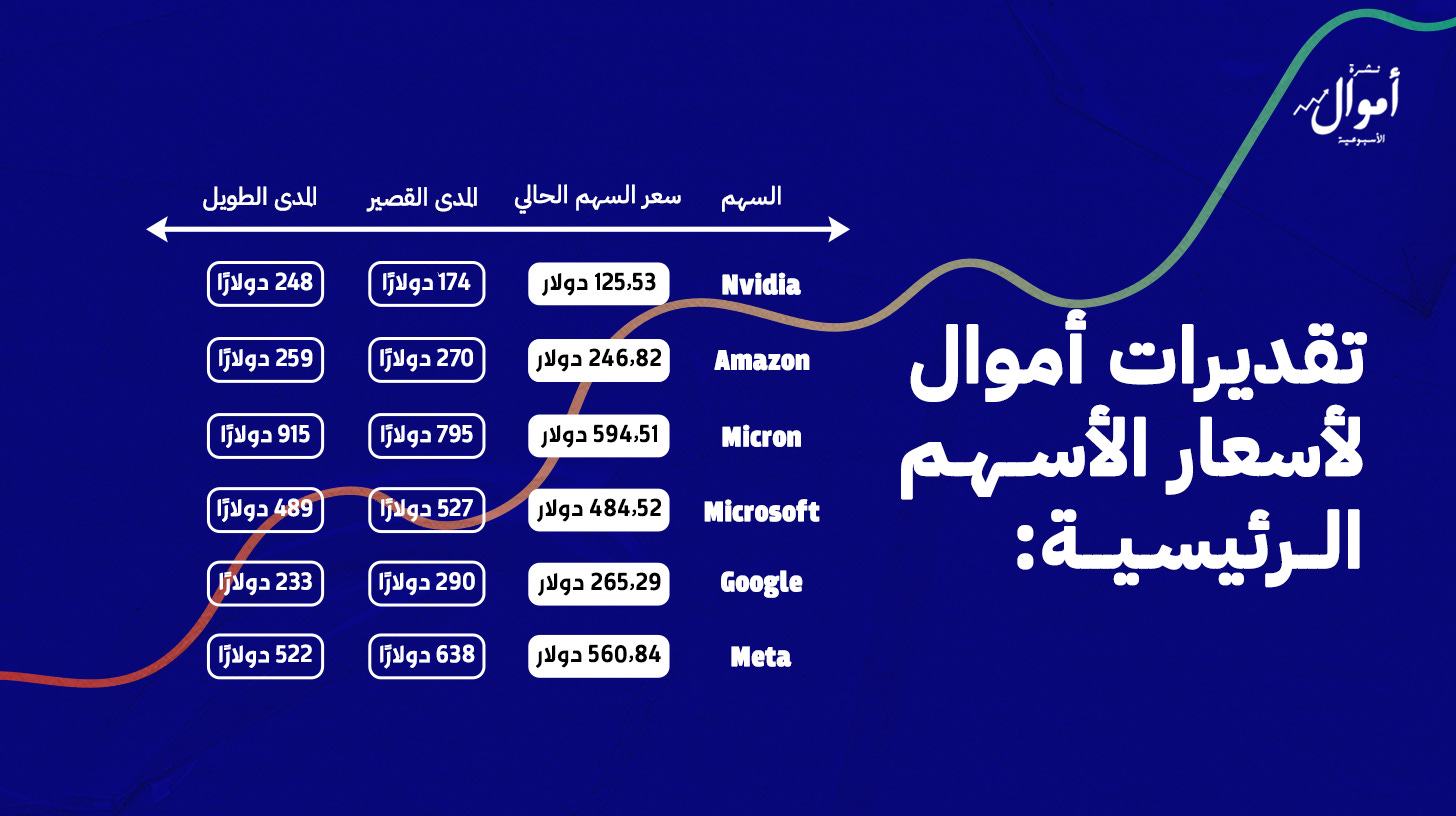
ولم تتغير نظرتنا المحايدة على المدى الطويل لسهمي Nvidia وMicron، كما رفعنا تقديرنا لسعر سهم Nvidia على المدى الطويل من ٢٤٦ إلى ٢٤٨ دولارًا بعد نتائجها.
وخفَّضنا تقديرنا لسعر سهم Micron على المدى الطويل من ١,٢٢٥ دولارًا في عددنا السابق إلى ٩١٥ دولارًا، أي بنسبة ٢٥٫٣٪، بعد خفض تقديرنا لربحية السهم في ٢٠٢٧ من ٢٤٥ إلى ١٨٣ دولارًا بسبب تراجع أسعار رقائق الذاكرة من نوع NAND، التي تُستخدم في تخزين البيانات، مع الإبقاء على تقييم السهم عند ٥ أضعاف هذه الربحية. وتراجع سهم Micron ٢٣٫٦٪ خلال الأسبوع، في أسوأ أسبوع له منذ أبريل ٢٠٢٥.
وما زالت محافظ أموال خارج سوق الأسهم بعد تحولها إلى السيولة النقدية في ٦ أكتوبر، ولن تعود إلى الشراء قبل أن تتضح الصورة، لأن ما يوقف حلقة الانهيار المُفرغة عادة هو دعم البنك المركزي، وهو غير متوقع في الوقت الراهن، وقد انخفض مؤشر Nasdaq 100 بنحو ١٩٫٨٪ منذ قرارنا بالتخارج من الأسواق.
تقديرات أموال لأسعار الأسهم الرئيسية:
الذهب يتراجع ٩٪ رغم انخفاض عوائد السندات الأمريكية
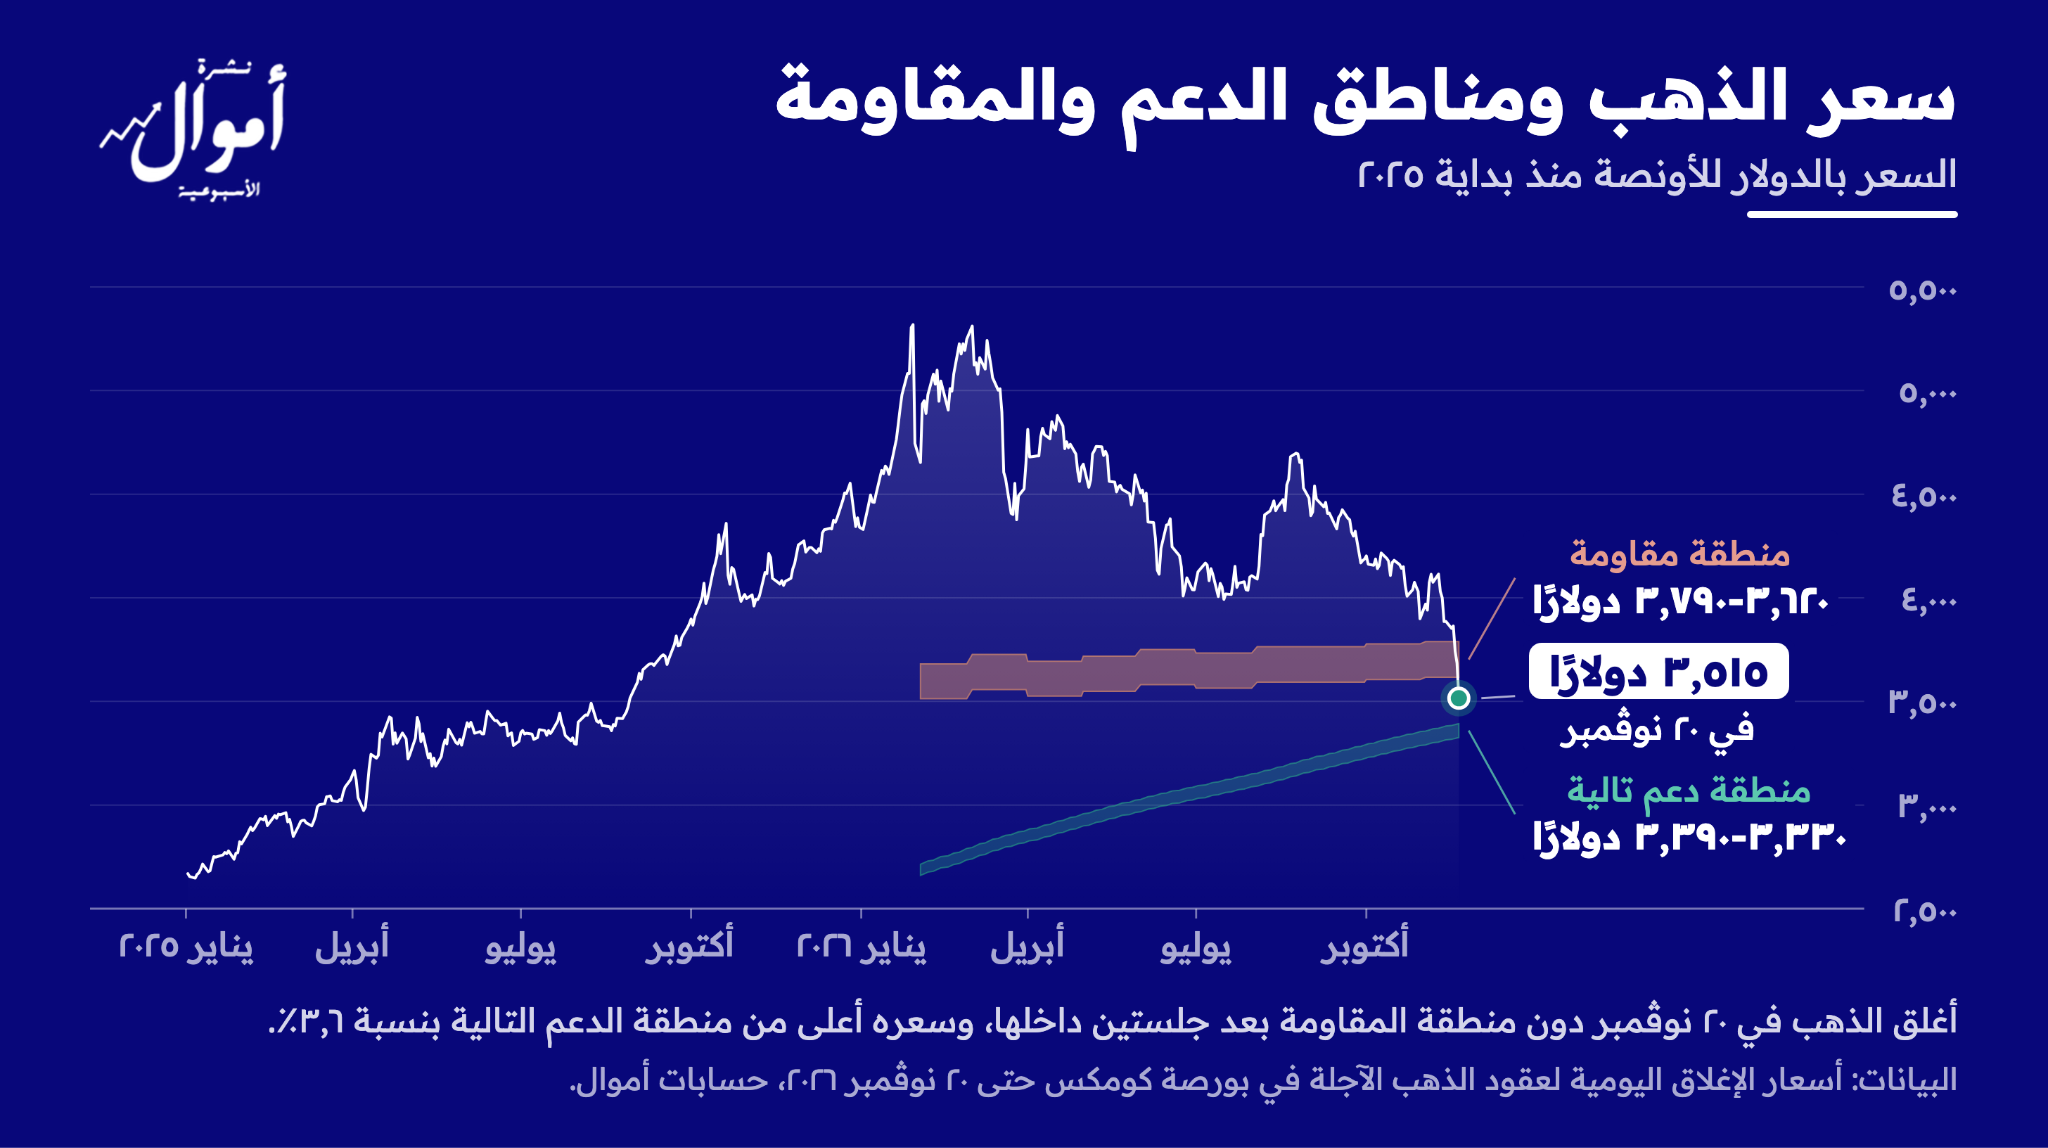
تراجع الذهب في السوق الفورية ٩٪ خلال الأسبوع إلى نحو ٣,٥٣٢ دولارًا للأونصة، وانخفض في جلسات الأسبوع الخمس كلها رغم تراجع عوائد السندات الأمريكية. ونرى أن حجم هذا التراجع لا يتناسب مع العوامل التي تدعم الذهب على المدى الطويل، وهي شراء البنوك المركزية للذهب مع أزمة الثقة في الدولار، ومشكلة الديون في الاقتصادات المتقدمة، والأزمات السياسية المتلاحقة.
ويُظهر الرسم البياني التالي لأسعار العقود الآجلة للذهب أن السعر أغلق يوم الجمعة دون منطقة المقاومة عند مستويات ٣,٦٢٠ إلى ٣,٧٩٠ دولارًا للأونصة، بعد أن أغلق داخلها يومي الأربعاء والخميس.
ملحوظة: يتم احتساب مناطق الدعم والمقاومة بناءً على متابعتنا الدقيقة لحركة رؤوس الأموال في أسواق العقود الآجلة وعقود الخيارات.
💡 توقعات خبراء أموال: ما زالت نظرتنا إلى الذهب على المدى الطويل إيجابية، فتراجعه هذا الأسبوع سببه البيع لتوفير النقد، وهو أحد أعراض أزمة السيولة، وليس بسبب تغيُّر العوامل التي تدعمه. كما نتوقع صعودًا مؤقتًا للسعر خلال النصف الأول من الأسبوع قبل انتهاء صلاحية عقود الخيارات يوم الثلاثاء، ويتوقف أداء الذهب بعد ذلك على حركة باقي الأصول. إذا استمرت موجة البيع الحالية سيستمر الذهب في الهبوط، لكننا مازلنا نتوقع صعودًا كبيرًا بعد توقف الفيدرالي عن رفع الفائدة (أي بعد الربع الأول من ٢٠٢٧).

بتكوين يتراجع ٥٫٩٪ مع هبوط أسهم التكنولوجيا
هبط بتكوين يوم السبت إلى نحو ٥٥,١٠٠ دولار، في أدنى مستوى له منذ سبتمبر ٢٠٢٤، بعد هبوطه يوم الجمعة مع أسهم التكنولوجيا. ويتداول حاليًا عند حوالي ٦٠,٩٠٠ دولار، بتراجع ٥٫٩٪ عن مستواه قبل أسبوع. ويبلغ المتوسط الحقيقي للسوق (True Market Mean)، أي متوسط تكلفة المستثمرين النشطين، ٧٦,٦٠٠ دولار، والسعر الحالي أقل منه بنحو ٢٠٫٥٪. وجاء الإغلاق الأسبوعي يوم الأحد ١٥ نوڤمبر دون هذا المتوسط، فلم يُستوفَ شرطنا لتحويل نظرتنا إلى إيجابية.
وبلغ صافي رؤوس الأموال المتدفقة خارج صناديق بتكوين المتداولة في البورصات الأمريكية (ETFs) نحو ١٫٣ مليار دولار خلال الأسبوع، ويقل السعر حاليًا بنحو ٢٩٪ عن متوسط تكلفة مستثمري هذه الصناديق البالغ نحو ٨٥,٦٠٠ دولار، كما يقل السعر عن متوسط تكلفة حاملي المدى القصير (STH Cost Basis)، أي من اشتروا في الأشهر الأخيرة، والذي يبلغ حاليًا ٧٢,٧٠٠ دولار.
💡 توقعات خبراء أموال: نتوقع أن يتواصل هبوط بتكوين ما دامت أزمة السيولة قائمة، ونعدُّ تراجعه إلى ٥٠,٠٠٠-٥٥,٠٠٠ دولار فرصة شراء مناسبة، ونتوقع أن يكون قاع الدورة الحالية بين ٣٥,٠٠٠ و٤٠,٠٠٠ دولار. ويبقى المتوسط الحقيقي للسوق، عند ٧٦,٦٠٠ دولار، الحد الفاصل بين الصعود والهبوط، وسيكون أي إغلاق أسبوعي فوقه إشارة إلى تحول إيجابي.
ما يجب مراقبته خلال الأسبوع المقبل
الأربعاء ٢٥ نوڤمبر: مؤشر أسعار نفقات الاستهلاك الشخصي الأمريكي (PCE) لشهر أكتوبر (ارتفاع متوقع للمؤشر الأساسي ٠٫٣٪ على أساس شهري).
الأربعاء ٢٥ نوڤمبر: تقرير الاحتياطي الفيدرالي عن أوضاع الاقتصاد الأمريكي.
ترقَّبوا عددنا القادم لمواكبة أبرز المستجدات وتحليل انعكاساتها على مختلف الأصول الاستثمارية.